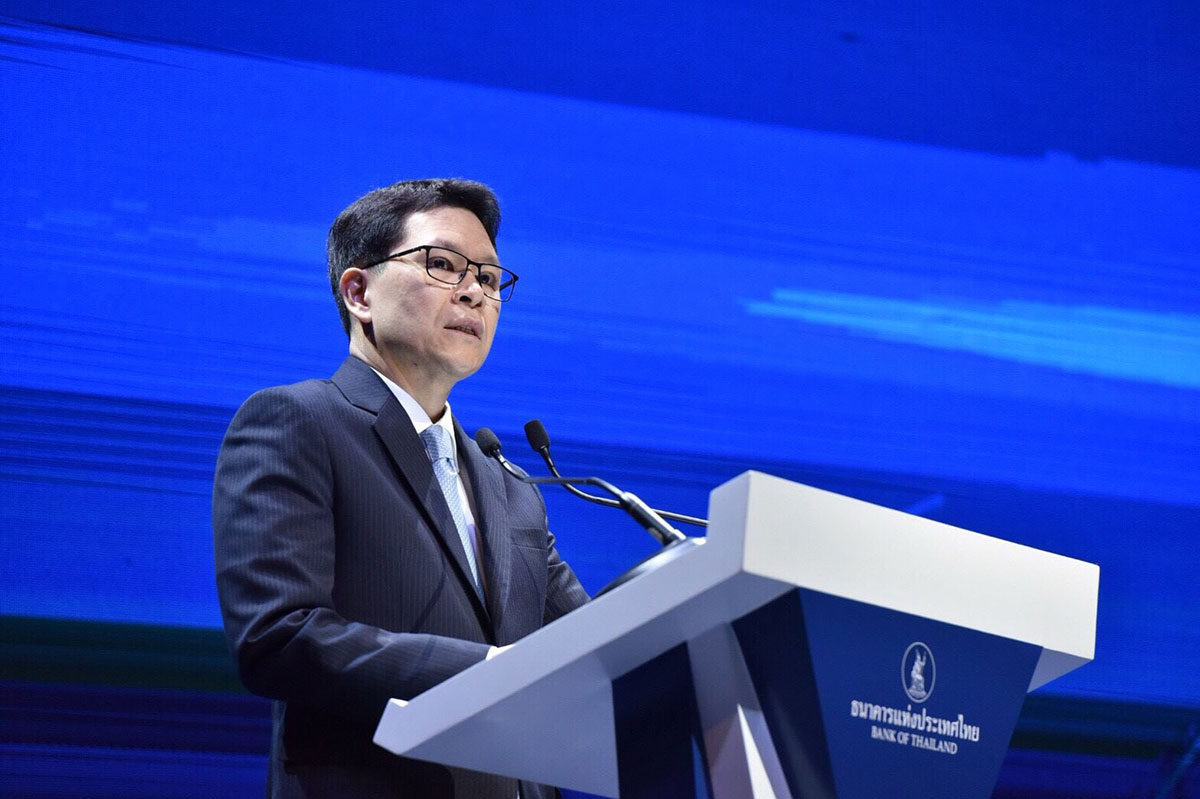
ในงานสัมมนาประจำปี 2561 ของบริษัท ฟิทช์ เรทติ้งส์ (ประเทศไทย) ดร.วิรไท สันติประภพ ผู้ว่าการธนาคารแห่งประเทศไทย กล่าวเปิดงานในหัวข้อ ‘Global Risks and Thailand’s Economic Outlook’ ซึ่งเว็บไซต์ ThaiPublica แปลเป็นภาษาไทยไว้ ทั้งเรื่องการวิเคราะห์ความเสี่ยงทางเศรษฐกิจอย่างรอบด้าน ปัจจัยที่อาจเพิ่มความเสี่ยงในอนาคต วิธีสร้างภูมิคุ้มกันทางเศรษฐกิจ ฯลฯ
สรุปประเด็น ‘ความเสี่ยงด้านเศรษฐกิจ’
จากที่มีการเคลื่อนย้ายการลงทุน มีความผันผวนของค่าเงินในตลาดการเงินโลก ดร.วิรไทบอกความเสี่ยงด้านเศรษฐกิจที่กำลังเผชิญออกมาเป็น 4 ข้อ ดังนี้
- ภาวะการเงินโลกที่ตึงตัวขึ้น
- ความขัดแย้งทางการค้าที่เพิ่มขึ้น
- ความเสี่ยงทางภูมิรัฐศาสตร์
- ความเสี่ยงของเสถียรภาพทางการเงินในประเทศ จากการใช้อัตราดอกเบี้ยต่ำมากมาเป็นระยะเวลานาน
ข้อแรก ภาวะการเงินโลกที่ตึงตัวขึ้น
เศรษฐกิจไทยก็เหมือนกับหลาย ประเทศเศรษฐกิจเกิดใหม่ (Emerging Economies) อื่นๆ ที่ได้รับผลกระทบจากวิกฤตการเงินโลก เนื่องจากมีการนำนโยบายการเงินที่มิได้ใช้ในช่วงเวลาปกติมาใช้ (unconventional) เพื่อกระตุ้นเศรษฐกิจ เงินทุนก็หลั่งไหลเข้ามาแสวงหาผลตอบแทนจำนวนมหาศาล สร้างแรงกดดันให้ราคาสินทรัพย์ปรับเพิ่มขึ้นอย่างมาก รวมทั้งค่าเงินของประเทศ Emerging Economies และหนี้ภาคเอกชน จึงเลี่ยงไม่ได้ที่การกลับทิศของมาตรการสุดขั้ว เช่น การดำเนินนโยบายการเงินเพื่อกลับสู่ภาวะปกติ (normalization) จะมีผลในระดับเดียวกันต่อประเทศ Emerging Economies ด้วย และนอกเหนือจากธนาคารกลางสหรัฐหรือ FED แล้ว ธนาคารกลางของประเทศอื่นก็คาดว่าจะดำเนินนโยบายการเงินเพื่อกลับสู่ภาวะปกติในปีต่อๆ ไป ขณะที่สภาพคล่องซึ่งอยู่ในระดับสูงกำลังลดลง
ผลตอบแทนที่สูงขึ้นก็จะส่งผลให้ต้นทุนทางการเงินของธุรกิจและรัฐบาลสูงขึ้น ส่วนประเทศ Emerging Economies ที่อ่อนไหวต่อภาวะภายนอกและค่าเงินอ่อนค่า ก็จะต้องแบกภาระหนี้ต่างประเทศที่สูงขึ้นเมื่อคำนวณเป็นสกุลเงินท้องถิ่น มากกว่านั้น สถาบันการเงินระหว่างประเทศคาดว่า พันธบัตรและเงินกู้ร่วม (syndicated loans) ของประเทศ Emerging Economies ที่มีมูลค่ารวม 2.7 ล้านล้านดอลลาร์จะครบกำหนดไถ่ถอนและชำระคืนภายในสิ้นปี 2019 ซึ่งสัดส่วน 1 ใน 3 ของภาระหนี้นี้ อยู่ในรูปเงินตราต่างประเทศ ค่าเงินที่อ่อนค่า รวมทั้งอัตราผลตอบแทนพันธบัตรระยะยาวของประเทศ Emerging Economies กับอัตราผลตอบแทนพันธบัตรสหรัฐที่มีความสัมพันธ์ในทิศทางเดียวกันซึ่งอาจมีผลทางลบต่อเสถียรภาพเศรษฐกิจ เช่นที่ ตุรกี, อาร์เจนตินา เผชิญอยู่
ข้อที่สองคือ สงครามการค้าระหว่างสหรัฐกับจีน
ความตึงเครียดทางการค้าระหว่างสหรัฐกับจีนที่มีการตอบโต้กันไปมา ทำให้เกิดความผันผวนของเศรษฐกิจมหภาคและการเงินในช่วง 2-3 เดือนที่ผ่านมา ซึ่งผลกระทบจากมาตรการทางภาษีของระหว่างสองประเทศต่อการค้าโลกนั้นมีอยู่ไม่มาก แต่ต้องใช้เวลา และคาดว่าผลกระทบเต็มๆ ของสงครามการค้าที่ยังคงมีอยู่ต่อเนื่องนั้น จะเกิดขึ้นในปีหน้า นอกจากนี้ ข้อขัดแย้งทางการค้าที่เกิดเป็นระลอกก็คงไม่จบลงง่ายๆ หากยังมีการเรียกเก็บภาษีเพิ่มอีก ส่งผลให้ห่วงโซ่การผลิต (supply chain) และเครือข่ายการผลิตทั่วทั้งภูมิภาคก็จะชะงัก ขณะที่ปริมาณการค้าจะได้รับผลกระทบโดยตรง ซึ่งภาค ‘การลงทุนโดยตรง’ จะได้รับผลกระทบอย่างรุนแรง และอาจจะขยายวงออกไป ส่งผลให้การลงทุนลดลง สงครามการค้าที่ยืดเยื้อก็จะดึงกำลังการผลิตที่จะสร้างการเติบโตในอนาคตลง การยกระดับเทคโนโลยีทางธุรกิจก็จะชะลอตามไปด้วย
ข้อที่สาม ความเสี่ยงทางภูมิรัฐศาสตร์
ความเสี่ยงทางภูมิรัฐศาสตร์ที่เพิ่มขึ้นต่อเนื่อง นับเป็นหนึ่งในแนวโน้มที่ปรากฏชัดใน 2-3 ปีที่แล้ว นอกเหนือจากประเด็นที่รอการแก้ไข เช่น ความขัดแย้งในตะวันออกกลาง ความตึงเครียดในคาบสมุทรเกาหลี การถอนตัวออกจากสหภาพยุโรปของอังกฤษ (Brexit) ก็มีประเด็นใหม่ที่เปราะบางเข้ามาเพิ่ม เช่น ความขัดแย้งระหว่างสหรัฐกับรัสเซีย มาตรการคว่ำบาตรอิหร่านจากข้อตกลงนิวเคลียร์ การประจำการทางทหารในทะเลจีนใต้ รวมถึงการเพิ่มขึ้นของภัยไซเบอร์ทั้งกลุ่มที่เปิดเผยและกลุ่มที่ไม่เปิดเผยตัวใน 2-3 ปีที่ผ่านมา
ความเสี่ยงทางภูมิรัฐศาสตร์ที่ยังคงอยู่ทำให้เราต้องติดตามสถานการณ์อย่างใกล้ชิด เพราะสิ่งเหล่านี้อาจเพิ่มความผันผวนให้ตลาดการเงินและราคาสินค้าโภคภัณฑ์ โดยเฉพาะน้ำมันดิบได้
ข้อสุดท้าย ความเสี่ยงของเสถียรภาพทางการเงินในประเทศ จากการใช้อัตราดอกเบี้ยต่ำมากมาเป็นระยะเวลานาน
แม้เสถียรภาพการเงินในประเทศโดยรวมยังคงแข็งแกร่ง แต่ ดร.วิรไทชี้ว่า ความเสี่ยงในบางจุดอาจสร้างความเปราะบางให้เสถียรภาพทางการเงินในระยะต่อไป ยกตัวอย่างเรื่อง อัตราดอกเบี้ยที่ทรงตัวในระดับต่ำมากนำไปสู่พฤติกรรมแสวงหาผลตอบแทน (search-for-yield) และการประเมินความเสี่ยงต่ำกว่าความเป็นจริง (underpricing of risks) ซึ่งเป็นความท้าทายในสภาวะที่มีหน่วยงานด้านการกำกับดูแลจำนวนมาก
เพราะการออกกฎเกณฑ์ที่เพิ่มขึ้นจากหน่วยงานหนึ่ง เป็นไปได้ว่าจะผลักดันให้กิจกรรมทางการเงินที่อาจจะมีความเสี่ยงเกิดขึ้นนั้น ออกนอกขอบเขตการกำกับดูแลของหน่วยงานไป ทั้งความล่าช้าของการลดภาระหนี้ครัวเรือน การขยายตัวอย่างมากของกองทุนเพื่อการลงทุนต่างประเทศแต่กระจุกตัวในประเทศ Emerging Economies บางประเทศ ประเด็นเรื่องเงินฝากของสหกรณ์ออมทรัพย์ที่เพิ่มขึ้นอย่างรวดเร็ว การใช้เงินไม่สอดคล้องกับระยะเวลาการกู้ของลูกหนี้ธุรกิจ รวมถึงการเติบโตอย่างรวดเร็วของตราสารหนี้เอกชน
เมื่อเร็วๆ นี้ เราสังเกตเห็นแนวโน้มการเพิ่มขึ้นของสินเชื่อที่อยู่อาศัยที่ปล่อยให้ผู้ซื้อบ้านที่ต้องการผลตอบแทนจากการให้เช่าและทำกำไรจากการขายต่อ ซึ่งส่วนหนึ่งมาจากการปล่อยกู้สินเชื่อที่อยู่อาศัยที่เพิ่มอัตราส่วนการให้สินเชื่อต่อมูลค่าหลักประกัน (Loan to Value) สูงขึ้น เป็นผลจากการแข่งขันที่รุนแรงในภาคการเงิน รวมไปถึงหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) จากเงินกู้ที่อยู่อาศัยของกลุ่มผู้ซื้อบ้านหลังที่สองและหลังที่สามซึ่งยังคงเพิ่มขึ้น
“ความเสี่ยงทั้ง 4 ข้อที่เรากำลังเผชิญอยู่ และแม้ผมจะแยกแยะออกเป็นข้อๆ แต่โดยที่ปัจจัยความเสี่ยงเหล่านี้มีอิทธิพลซึ่งกันและกัน ดังนั้น แม้ว่าสถานการณ์เปลี่ยนแปลงเพียงเล็กน้อยแต่ก็มีผลกระทบมหาศาลต่อเศรษฐกิจ ความปั่นป่วนของตลาดในตุรกีที่เกิดขึ้นเมื่อเร็วๆ นี้แสดงให้เห็นถึงผลที่เกิดจากการตอบสนองของตลาดที่นำไปสูการเทขายเพื่อลดความเสี่ยง และเมื่อหันมามองรอบบ้านเรา เราได้เห็นประเทศเพื่อนบ้านในเอเชียตะวันออกเฉียงใต้บางประเทศ ที่ตลาดเงินตกอยู่ในภาวะลำบาก แม้เศรษฐกิจขยายตัวดี”
ดร.วิรไทบอกเพิ่มด้วยว่า ยังมีปัจจัยเสี่ยงอื่นๆ ที่อาจกลายเป็นปัจจัยเสี่ยงหลักได้ในอนาคตได้ เช่น ความก้าวหน้าอย่างรวดเร็วของเทคโนโลยีที่อาจส่งผลให้รูปแบบธุรกิจดั้งเดิมเปลี่ยนโฉมไป หรือผลจากการเปลี่ยนแปลงของสภาพภูมิอากาศที่คาดว่าจะทวีความรุนแรงขึ้นในอีกหลายปีข้างหน้า
เศรษฐกิจไทยไม่สมดุล และยังมี ‘2 ความเร็ว’ อีกต่างหาก
มองย้อนกลับไป 2-3 ปีที่ผ่านมา จะพบว่าการเติบโตของเศรษฐกิจไทยเต็มไปด้วยความไม่สมดุล โดยการส่งออกสินค้าและบริการขยายตัวในระดับดี แต่ความต้องการในประเทศยังต่ำกว่าระดับเฉลี่ยต่ำสุดที่เคยมี ทำให้เศรษฐกิจไทยเป็นแบบ เศรษฐกิจ 2 ความเร็ว (two-speed economy)
แต่ใน 2-3 ไตรมาสที่ผ่านมา เศรษฐกิจไทยมีสัญญาณการเติบโตที่สมดุลมากขึ้น เห็นได้จากการเติบโตของภาคส่งออกที่เริ่มส่งผลกระจายไปสู่ภาคอื่น โดยเฉพาะการบริโภคจากภาคเอกชนและการลงทุนของเอกชน ซึ่ง ธปท.ประมาณการณ์ว่า การบริโภคจากภาคเอกชนจะยังขยายตัวอย่างแข็งแกร่งโดยมีปัจจัยหลัก คือ การจ้างงานและความเชื่อมั่นผู้บริโภค ที่ยังคงส่งสัญญาณการปรับตัวขึ้นต่อเนื่อง ส่วน การลงทุนภาคเอกชนก็ยังขยายตัวด้วยแรงหนุนจากโครงการการลงทุนของภาครัฐ ควบคู่กับความเชื่อมั่นโดยรวมที่เพิ่มขึ้น
ประมาณการณ์ครั้งหลังสุดคาดว่า
เศรษฐกิจไทยจะขยายตัวในอัตรา 4.4% ในปีนี้
และเติบโต 4.2% ในปี 2019
ซึ่งเป็นการเติบโตที่แข็งแกร่ง
สองปีติดต่อกัน นับจากปี 2008
สร้างภูมิคุ้มกัน ผลักดันความหยืดหยุ่น พลิกฟื้นเศรษฐกิจ
ความแข็งแกร่งของเศรษฐกิจในประเทศเพียงอย่างเดียวไม่เพียงพอที่จะป้องกันตัวเองจากปัจจัยภายนอกที่มากระทบ (external shock) ดังนั้น สิ่งที่ประเทศจะทำได้ดีที่สุดในการป้องกันตัวเอง เพิ่มความสามารถที่จะฟื้นตัวให้เศรษฐกิจโดย สร้างภูมิคุ้มกันและความยืดหยุ่น ดังนี้
- ระบบอัตราแลกเปลี่ยนที่มีความยืดหยุ่นกับการแทรกแซงค่าเงินเพื่อทำให้ตลาดกลับสู่ภาวะปกติ จะต้านทานความผันผวนจากภายนอกและความผันผวนของกระแสเงินทุนเคลื่อนย้ายได้ โดยเงินทุนสำรองระหว่างประเทศของไทยสูงถึงราว 3.2 เท่าของหนี้ต่างประเทศระยะสั้น (เมื่อเทียบกับ 0.7 เท่าในช่วงวิกฤตการเงินอาเซียนปี 1997) ดุลบัญชีเดินสะพัด ‘เกินดุลติดต่อกันเป็นปีที่ 4’ และคาดว่าจะเกินดุลจำนวน 35.4 พันล้านดอลลาร์ หรือ 7% ของ GDP ในปีนี้
- บริษัทและธนาคารของไทยส่วนใหญ่พึ่งพาเงินทุนในประเทศ ทำให้ความเหลื่อมล้ำด้านสกุลเงิน (currency mismatch) ต่ำ ทำให้เรามีเครื่องกันกระแทก และสามารถที่จะดำเนินนโยบายการเงินได้อย่างเอกเทศ เมื่อรวมกับกันชนทั้งหลายนี้แล้ว เครื่องมือทางด้านนโยบายก็มีหลากหลายเตรียมไว้ให้ใช้เมื่อจำเป็น รวมถึงมาตรการดูแลเสถียรภาพโดยรวมของระบบเศรษฐกิจ (macroprudential measures)
- พฤติกรรมแสวงหาผลตอบแทนภายใต้อัตราดอกเบี้ยที่ทรงตัวในระดับต่ำเป็นเวลานานอาจส่งผลเสียต่อเสถียรภาพการเงิน ธปท. มองว่าต้องมีความร่วมมือในการกำกับดูแลที่มากขึ้น จำกัดผลกระทบจากพฤติกรรมการประเมินความเสี่ยงที่ต่ำจากความเป็นจริง เพื่อให้มั่นใจว่าหลักเกณฑ์การกำกับดูแลจากหลายหน่วยงานนั้นมีทิศทางเดียวกันในภาพรวม และเพื่อไม่ให้กิจกรรมทางการเงินไม่สามารถหลุดจากการกำกับดูแล ธปท.จึงมีความร่วมมือใกล้ชิดกับหน่วยงานอื่น เช่น สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) สำนักงานคณะกรรมการกับและส่งเสริมธุรกิจประกันภัย (คปภ.)
- การวางหลักเกณฑ์ด้านบัตรเครดิตเข้มงวดขึ้นในปี 2560 รวมทั้งจำกัดวงเงินสินเชื่อบุคคลซึ่งเป็นสินเชื่อที่ไม่มีหลักประกัน เพื่อจำกัดปัญหาหนี้ครัวเรือน และในเร็วๆ นี้ จะทำประชาพิจารณ์มาตรการสินเชื่อที่อยู่อาศัย เพื่อลดพฤติกรรมประเมินความเสี่ยงที่ต่ำจากความเป็นจริงในตลาด
ธปท. มองว่า เสถียรภาพโดยรวมของระบบเศรษฐกิจ (macroprudential measures) อย่างเดียวไม่เพียงพอที่จะป้องกันความเสี่ยงในระบบการเงิน นโยบายการเงินจะต้องดำเนินการด้วยความรอบคอบเพื่อไม่ไปเพิ่มความเปราะบางให้กับเสถียรภาพการเงินอีก
อีกมุมหนึ่งที่สำคัญคือ สิ่งที่จะทำให้เกิดเสถียรภาพทางเศรษฐกิจและความสามารถของการฟื้นตัวทางเศรษฐกิจในระยะยาว คือ ‘โครงสร้างพื้นฐาน’ เพราะสามารถเข้ามาเสริมประสิทธิภาพการผลิต รวมทั้งหนุนให้เกิดระบบนิเวศที่เหมาะสม ซึ่งเป็นสิ่งสำคัญที่จะเพิ่มขีดความสามารถด้านการแข่งขันของประเทศในอีกหลายปีข้างหน้า โดยในประเด็นนี้ ดร.วิรไทกล่าวว่า
“เรากำลังอยู่บนเส้นทางการปรับปรุงประสิทธิภาพการผลิต แต่เวลามีจำกัด จึงค่อนข้างยากที่จะตัดสินโครงการทั้งหมดที่ได้ริเริ่มไป แต่ตัวอย่างที่เห็นได้ชัดคือ โครงการพัฒนาระเบียงเศรษฐกิจพิเศษภาคตะวันออก หรือ Eastern Economic Corridor (EEC) รวมทั้งโครงสร้างพื้นฐานด้านการขนส่งและดิจิทัลที่ค้างไว้นานมาก”
รอบตัวขยับ ธปท.ก็ปรับเพื่อเปลี่ยนผ่าน
(1) ธปท. เองก็กำลังพัฒนาโครงสร้างพื้นฐานและระบบนิเวศที่จำเป็นในการเข้าสู่ช่วงเปลี่ยนผ่านไปเป็นเศรษฐกิจดิจิทัล ภายใต้แผนแม่บทชำระเงินอิเล็กทรอนิกส์ อาทิ ธปท. กระทรวงการคลัง สมาคมธนาคารไทยร่วมเปิดตัวพร้อมเพย์ บริการโอนเงินทันทีที่ใช้ได้ทั้งบุคคลทั่วไปและธุรกิจ ซึ่งช่วยลดต้นทุนการทำธุรกรรมลงได้มาก มีส่วนช่วยให้ธุรกิจอีคอมเมิร์ซไทยเติบโตมาก และช่วยให้รัฐจ่ายสวัสดิการให้แก่ผู้มีรายได้น้อยผ่านช่องทางที่สะดวกและทันสมัยขึ้น
(2) Thailand Blockchain Community Initiative เป็นอีกเรื่องที่ ธปท.เริ่มศึกษาการใช้เทคโนโลยีบล็อกเชนในภาคอุตสาหกรรมการเงิน โดยเป็นร่วมมือระหว่างธนาคารไทย 14 แห่งและ 7 ธุรกิจชั้นนำ รวมทั้งรัฐวิสาหกิจ ซึ่งมีโครงการทดลองนำร่อง คือ บริการหนังสือค้ำประกันอิเล็กทรอนิกส์บนเทคโนโลยีบล็อกเชน โดย ธปท.เป็นผู้ริเริ่ม 2 โครงการ คือ
- การออกพันธบัตรออมทรัพย์รัฐบาลแบบไร้ใบตราสาร (scriptless) ด้วยเทคโนโลยีประมวลผลแบบกระจายศูนย์ ซึ่งช่วยลดเวลาในการจัดสรรพันธบัตรให้รายย่อยจาก 15 วันเป็น 2 วัน รวมทั้งการให้ผู้ออกตราสารมีความยืดหยุ่นมากขึ้น
- โครงการอินทนนท์ เพื่อทดลองและพัฒนาระบบต้นแบบการโอนเงินระหว่างสถาบันการเงิน โดยใช้สกุลเงินดิจิทัลจำลองที่ออกโดยธนาคารกลาง ซึ่งระบบใหม่นี้จะช่วยให้การทำธุรกรรมและการยืนยันธุรกรรมเร็วขึ้น มีต้นทุนถูกลง และระบบโดยรวมก็จะมีประสิทธิภาพมากขึ้น
(3) นวัตกรรมทางการเงินที่พัฒนาอย่างรวดเร็ว องค์กรต้องปรับตัวและรู้เท่าทัน ธปท.จึงตั้งศูนย์ทดสอบและพัฒนานวัตกรรมที่นำเทคโนโลยีใหม่มาสนับสนุนการให้บริการทางการเงิน หรือ ‘Regulatory Sandbox’ เพื่อเป็นแหล่งทดสอบบริการทางการเงินที่ใช้เทคโนโลยีหรือ FinTech ตามมาตรฐานสากล โดยต้องปฏิบัติตามกฎเกณฑ์ก่อนที่จะเปิดให้ประชาชนใช้งานจริง เพื่อป้องกันการเกิดปัญหาในภายหลัง
(4) ในด้านต่างประเทศ ธปท.ปฏิรูปกฎเกณฑ์ควบคุมการแลกเปลี่ยนเงิน เพื่อให้การทำธุรกรรมการเงินข้ามประเทศมีประสิทธิภาพและยืดหยุ่นมากขึ้น รวมทั้งได้มีการทำข้อตกลงกับธนาคารกลางในภูมิภาค ส่งเสริมการใช้เงินสกุลตราของแต่ละประเทศและสกุลเงินภูมิภาคในการค้าและการลงทุน ซึ่งจะช่วยให้ต้นทุนการทำธุรกรรมลดลงและลดความเสี่ยงจากอัตราแลกเปลี่ยนในตลาดโลกที่มีความผันผวนมาก
“ภายใต้ภูมิทัศน์โลกที่มีความท้าทายนี้ ความใจเย็นนั้นมีราคาแพงและอาจจะเป็นอันตรายได้ เรา…ในฐานะ ธปท. ธนาคารกลาง สถาบันจัดอันดับความน่าเชื่อถือ และทุกคนในห้องนี้ จะต้องมีความระมัดระวัง เราต้องรักษากันชนและสร้างภูมิคุ้มกัน แม้จะมีความท้าทายอยู่เบื้องหน้า เราต้องมองไปที่เป้าหมายระยะยาวของเรา”
“ดังนั้น เราไม่สามารถเดินทางไปยังเป้าหมายด้วยการเพียงมองขึ้นข้างบนหรือมองลงล่าง แต่ต้องใส่ใจกับความเสี่ยงระยะสั้น ขณะที่เราเดินหน้ามุ่งสู่เป้าหมายระยะยาว” ผู้ว่าแบงก์ชาติกล่าวปิดท้าย
แนะนำบทความที่เกี่ยวข้อง
ลิงก์สำหรับอ่านบทความฉบับเต็ม