มีความสงสัยว่าเกิดอะไรขึ้นในแวดวงอุตสาหกรรมรถยนต์ ณ เวลานี้?
จากกรณีการหยุดไลน์ผลิตชิ้นส่วนยานยนต์ของบริษัทขนาดใหญ่และการปิดตัวของบริษัทขนาดกลางและขนาดเล็กจนพนักงานหลายร้อยคนต้องตกงาน
อุตสาหกรรมยานยนต์ของไทยกำลังเจอทางตันหรือ?
หากยังจำกันได้!
ก่อนหน้านี้ไม่กี่วัน สุรพงษ์ ไพสิฐพัฒนพงษ์ รองประธานและโฆษก กลุ่มอุตสาหกรรมยานยนต์ สภาอุตสาหกรรมแห่งประเทศไทย (สอท.) ได้ออกมาเปิดเผยประมาณการยอดผลิตรถยนต์ปีนี้ใหม่อยู่ที่ 2 ล้านคัน จากเป้าหมายเดิมที่เคยตั้งไว้ 2.15 ล้านคัน
ลดลง 1.5 แสนคัน!
เป็นยอดการผลิตที่น้อยกว่าการผลิตรถยนต์ปี 2561 ที่ผลิตได้ 2.16 ล้านคัน
สาเหตุสำคัญมาจาก…เศรษฐกิจโลกชะลอตัว
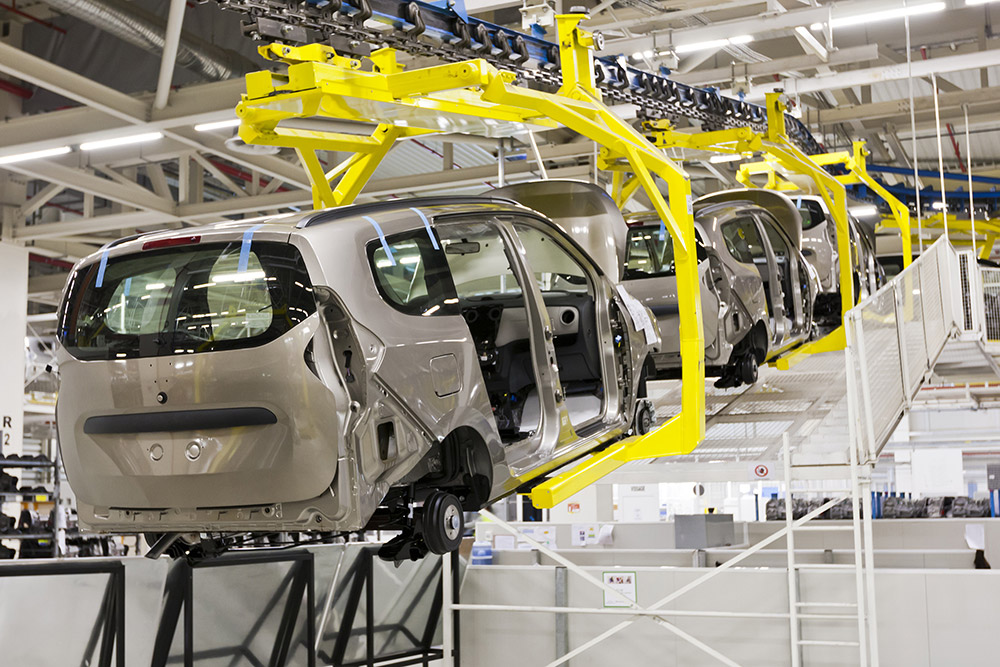
นอกจากนี้ยอดผลิตรถยนต์ยังได้รับผลกระทบจากสถานการณ์น้ำท่วมและความเข้มงวดในการอนุมัติสินเชื่อรถยนต์ของสถาบันการเงิน
แน่นอนว่ายอดขายรถยนต์ที่ลดลงกระทบกับอุตสาหกรรมเกี่ยวข้องอย่างโรงงานชิ้นส่วนรถยนต์อย่างไม่อาจหลีกเลี่ยง
“หากตลาดรถยนต์ชะลอตัวลงในช่วงสั้นๆคงไม่ถึงขั้นต้องเลิกจ้างงาน แต่อาจมีการปรับลดชั่วโมงทำงานล่วงเวลาลงบ้าง ซึ่งต้องติดตามภาคการท่องเที่ยวจะทำให้มีเม็ดเงินเข้าสู่ระบบเศรษฐกิจดีขึ้น มาตรการช่วยเหลือผู้มีรายได้น้อยจากภาครัฐ และการลงทุนภาคเอกชนกับภาครัฐ รวมถึงแนวโน้มค่าเงินบาท เหล่านี้เชื่อว่าจะเป็นปัจจัยสร้างความเชื่อมั่นให้ทุกภาคส่วนทำให้สถาบันการเงินปล่อยสินเชื่อมากขึ้น ส่งผลดีต่อตลาดรถยนต์น่าจะฟื้นตัวได้ในปีหน้า” นายสุรพงษ์ กล่าว
แต่อีกปัญหาที่มองข้ามไม่ได้คือ การเปลี่ยนผ่านกระบวนการผลิตจากยุค ‘ปัจจุบัน’ สู่ ‘อนาคต’
เนื่องจากปัจจุบันการผลิตชิ้นส่วนยานยนต์ต้องอาศัย ‘นวัตกรรม’ เพื่อป้อนเข้าสู่การผลิตรถยนต์ไฟฟ้า หรือแม้กระทั่ง รถยนต์ไร้คนขับ
หลายอุตสาหกรรมของไทยกำลังปรับกระบวนการผลิตเข้าสู่อุตสาหกรรม 4.0 ที่เน้นการวิจัยและพัฒนามากขึ้น เป็นมิตรต่อสิ่งแวดล้อมมากขึ้น
ซึ่งกระบวนการผลิตแบบเดิมๆ ไม่สามารถตอบรับกับการเปลี่ยนแปลงดังกล่าวได้
นั่นคืออุปสรรคชิ้นโตของผู้ผลิตขนาดกลางและขนาดย่อม หรือ SMEs
บทวิเคราะห์ของศูนย์วิจัยกสิกรไทยเมื่อปี 2560 รายงานไว้อย่างน่าสนใจว่า
โรงงาน SMEs ของไทยส่วนใหญ่ยังอยู่ในกลุ่มผู้ผลิตชิ้นส่วนระดับ Tier 2 และ Tier 3 โดยมีจำนวนกว่า 600 ราย คิดเป็นกว่าร้อยละ 40 ของผู้ผลิตชิ้นส่วนทั้งหมดในไทย ซึ่งอาจได้รับผลกระทบจากการเปลี่ยนแปลงไปสู่ยานยนต์ยุคใหม่ที่ต้องใช้เทคโนโลยี
โดยเฉพาะกว่าร้อยละ 25 ของโรงงาน SMEs ที่ผลิตชิ้นส่วนในระบบส่งกำลังระบบไฟฟ้าและระบบช่วงล่างซึ่งคาดว่าจะเป็นกลุ่มที่จะได้รับผลกระทบมากหากเกิดการเปลี่ยนแปลงเทคโนโลยี
หันมามองอุตสาหกรรมยานยนต์ปี 2562
ตลาดรถยนต์ไทยกำลังจะค่อยๆ เปลี่ยนไปสู่ยุครถยนต์ไฟฟ้าตามแนวโน้มอุตสาหกรรมยานยนต์โลก
ปัจจุบันรัฐบาลทั้งในยุโรป สหรัฐอเมริกา และจีน ต่างออกกฎหมายควบคุมก๊าซคาร์บอนไดออกไซด์ให้เข้มงวดขึ้น บางประเทศถึงกับมีการกำหนดวันเลิกผลิตรถยนต์ที่ขับเคลื่อนด้วยน้ำมันกันเลยทีเดียว
ประกอบกับราคาน้ำมันที่คาดว่าจะยังอยู่ในระดับค่อนข้างสูง ทำให้หน่วยงานรัฐของหลายประเทศเริ่มสนับสนุนการผลิตรถยนต์ไฟฟ้า หรือ EV มากขึ้น
แม้กระทั่งรัฐบาลไทยก็ประกาศลดภาษีสรรพสามิตในรถยนต์ EV เมื่อปี 2017 ทำให้ตลาดรถยนต์ไฟฟ้าของประเทศไทยเติบโตขึ้นอย่างก้าวกระโดด
เห็นได้จากยอดขายรถยนต์ไฟฟ้าไฮบริด (HEV) และรถยนต์ไฟฟ้าแบบแบตเตอรี่ (BEVs) ที่เติบโตขึ้นในปี 2561 และคาดว่ารถยนต์ไฟฟ้าจะเติบโตมากขึ้นไปอีกในปี 2562 สวนทางกับภาพรวมตลาดรถยนต์ไทยที่คาดว่าจะหดตัวลงในปีนี้
เหตุการณ์ในรูปแบบนี้เคยเกิดขึ้นจากการเปลี่ยนผ่านในอุตสาหกรรมอิเล็กทรอนิกส์ซึ่งเคยเป็นสินค้าส่งออกอันดับ 1 ของไทย
นับจากปี 2545 โรงงานผลิตชิ้นส่วนอิเล็กทรอนิกส์ทยอยปิดตัวอย่างต่อเนื่อง
กำลังการผลิตลดลงมากกว่าร้อยละ 10 ต่อปี
ปัญหาหลักมาจากเศรษฐกิจโลกที่ชะลอตัวจากพิษต้มยำกุ้งในยุคนั้น
แต่อีกประเด็นที่ปฏิเสธไม่ได้คือการเปลี่ยนผ่านอิเล็กทรอนิกส์ ‘แบบเก่า’ สู่ ‘แบบใหม่’
จากการศึกษาของบรรษัทพัฒนาโพ้นทะเลแห่งญี่ปุ่น (JODC) ณ เวลานั้นพบว่าจุดอ่อนของอุตสาหกรรมอิเล็กทรอนิกส์ไทยคือขาดการออกแบบและพัฒนาผลิตภัณฑ์ของตัวเอง
เป็นเพียงผู้รับจ้างผลิตให้กับการผลิตเพื่อการส่งออกของบริษัทสหรัฐอเมริกา สิงคโปร์ และ ญี่ปุ่นที่เข้ามาลงทุนเป็นหลัก
เมื่อผลิตภัณฑ์ในอุตสาหกรรมนี้มีการเปลี่ยนแปลงทางเทคโนโลยีค่อนข้างรวดเร็วจากเหล่าผู้ผลิตอุปกรณ์ไฮเทคอย่างแอปเปิล โซนี่ แอลจี ซัมซุง หรือ แบล็กเบอร์รี่ ที่เปลี่ยนระบบจอจาก LED เป็น HD-TV และ 3D-TV รวมถึงผลิตภัณฑ์รูปแบบใหม่ๆอีกมากมาย ทำให้กิจการของคนไทยที่ส่วนใหญ่อยู่ในส่วนของการรับจ้างประกอบแข่งขันลำบาก
นอกจากนี้ การเชื่อมโยงระหว่างอุตสาหกรรมสนับสนุนกับอุตสาหกรรมหลักยังมีไม่มากเท่าที่ควร ส่งผลให้การผลิตของไทยมีต้นทุนสูงขึ้น และเริ่มสูญเสียความได้เปรียบทางการแข่งขันให้กับประเทศเพื่อนบ้าน อาทิ จีนและเวียดนามที่มีค่าแรงถูกกว่าในการผลิตชิ้นส่วนแบบเดิม ทำให้เกิดการย้ายฐานการผลิตไปยังประเทศเพื่อนบ้านมากขึ้น
ขณะที่การขยับไลน์การผลิตสู่อิเล็กทรอนิกส์ขั้นสูงก็เป็นไปได้ยาก เนื่องจากแรงงานไทยขาดโอกาสในการพัฒนาฝีมือระดับสูงในช่วงที่ผ่านมา
ส่งผลให้โรงงานชิ้นส่วนอิเล็กทรอนิกส์ในกลุ่ม SMEs หลายรายต้องยอมถอยออกจากวงจร
ยิ่งในยุคนี้ที่ 5 จีกำลังเข้ามามีบทบาทในทุกอุตสาหกรรม ปรากฏการณ์เหล่านี้จะยังคงมีให้เห็นอีกอย่างแน่นอน
ปัญหาเศรษฐกิจคือส่วนหนึ่ง
แต่ปัญหาใหญ่คือ..การปรับตัว!!!