

ในตอนนี้เราต่างคุ้นเคยกับความสะดวกสบายของ สังคมไร้เงินสด ไปโดยไม่รู้ตัว ทำให้ เทรนด์การเงิน ของคนยุคนี้เขาใกล้ความเป็นดิจิทัลแทบจะเต็มรูปแบบ ยิ่งเสริมด้วยเหตุผลด้านสุขอนามัยในยุคที่วิกฤตโควิดยังไม่ผ่านพ้นไป ทำให้เราต้องลดการสัมผัสทุกอย่างในทุกวิถีทาง
ข้อสันนิษฐานข้างต้นนี้ ยืนยันได้ด้วยผลสำรวจจาก รายงาน Thai Digital Generation 2022 “การเข้าถึงการเงินในยุคดิจิทัล” ซึ่งจัดทำโดย Sea (Group) และ World Economic Forum (WEF) ซึ่งได้ฉาย เทรนด์การเงิน ของคนยุคดิจิทัลในยุคหลังโควิด-19 พร้อมเจาะลึกถึงช่องว่างของการเข้าถึงบริการทางการเงินในไทย
รวมถึงความต้องการของผู้บริโภคและ MSME ไทยเกี่ยวกับบริการทางการเงิน ซึ่งชี้ให้เห็นถึงความจำเป็นในการสร้างเสริม Digital Literacy และ Financial Literacy ควบคู่กัน เพื่อส่งเสริมให้คนไทยมีสภาวะทางการเงินที่เข้มแข็งและสามารถเข้าถึงบริการทางการเงินได้ครบครันมากยิ่งขึ้น
ผลสำรวจ เทรนด์การเงิน ยืนยันคนไทยใช้แอปฯ การเงินมากที่สุดในภูมิภาคอาเซียน
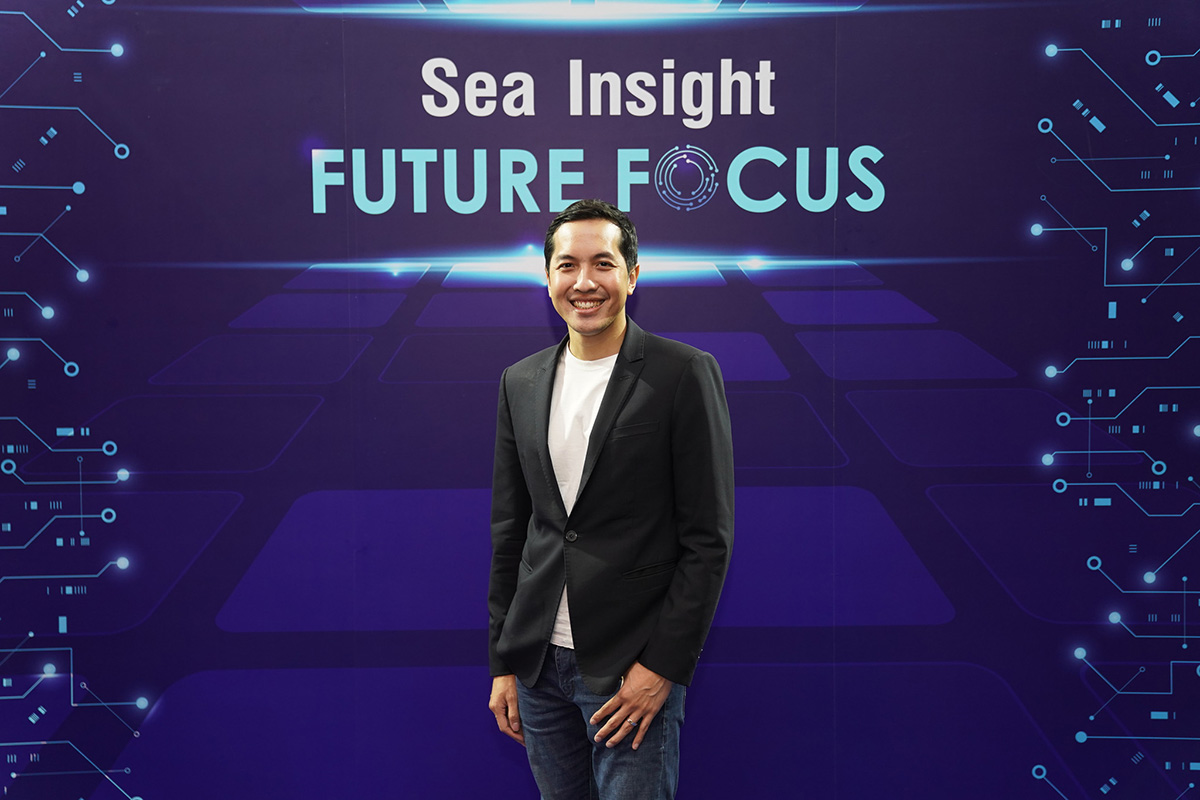
ดร.สันติธาร เสถียรไทย Group Chief Economist และกรรมการผู้จัดการใหญ่ Sea (Group) เผยว่า พฤติกรรมการใช้บริการทางการเงินของคนไทยมีการเปลี่ยนแปลงเข้าสู่โลกดิจิทัลอย่างรวดเร็วใน 2 ปีที่ผ่านมา
“การเข้าถึงบริการทางการเงินในปัจจุบันนี้ ถือเป็นส่วนที่สำคัญอย่างมากต่อการให้ความช่วยเหลือประชาชนและภาคธุรกิจในช่วงสภาวะที่ความไม่แน่นอนโดยเฉพาะความผันผวนของเศรษฐกิจโลกมีเพิ่มมากขึ้น ดังนั้น เราจึงมุ่งทำความเข้าใจถึงการบริการด้านการเงินยุคดิจิทัล ซึ่งจะทำให้เราเข้าใจถึงภาพรวมการเข้าถึงบริการทางการเงินในประเทศในปัจจุบัน ช่องว่างที่ยังเหลืออยู่ และแนวทางการดำเนินการเพื่อเติมเต็มช่องว่างเหล่านั้น”
“เนื่องด้วยคนไทยมองบริการทางการเงินเป็น ‘ตาข่ายรองรับทางสังคม’ (Social Safety Net) ที่มีความสำคัญ โดยกลุ่มเป้าหมายของการสำรวจเป็น ‘คนยุคดิจิทัล’ (Digital Generation) ซึ่งหมายถึงผู้ใช้เทคโนโลยีดิจิทัลในประเทศไทยหลากหลายวัย ในช่วงอายุ 16 – 60 ปี จำนวนกว่า 8,000 คน โดย 51% ของผู้ตอบแบบสอบถามมีอายุต่ำกว่า 35 ปี 53% เป็นเพศหญิง และราว 17% เป็นผู้ประกอบการ MSME”
นอกจากนั้น ผลสำรวจ Thai Digital Generation 2022 ยังระบุชัดเจนว่า “ประเทศไทยมีสัดส่วนคนใช้แอปฯ การเงินดิจิทัล (อีแบงค์กิ้งและอีวอลเลท) อยู่ที่ 83% ซึ่งมากที่สุดในภูมิภาคอาเซียน และเป็นหนึ่งในสองประเทศในภูมิภาคที่สัดส่วนคนใช้แอปฯ การเงินเหล่านี้ สูงกว่าโซเชียลมีเดีย (72%)”
“ราว 94% ของผู้ตอบแบบสอบถามมีประสบการณ์การใช้บริการทางการเงิน และต้องการที่จะใช้บริการทางการเงินผ่านช่องทางดิจิทัลเพิ่มขึ้นไปอีกในอนาคต ทั้งด้านการจับจ่ายใช้สอย การเข้าถึงแหล่งเงินทุน รวมไปถึงพฤติกรรมการออมและการลงทุน แม้แต่ในหมู่คนที่เข้าถึงบริการการเงินได้ดีและสามารถเข้าถึงประโยชน์จากสินเชื่อ การลงทุน และบริการประกันภัยได้อยู่แล้ว ก็ยังต้องการใช้บริการทางการเงินผ่านช่องทางดิจิทัลมากขึ้นเช่นกัน”
“ทั้งนี้ การให้บริการทางการเงินในรูปแบบดิจิทัลไม่ใช่เพียงการเปลี่ยนช่องทางออฟไลน์เป็นช่องทางออนไลน์เท่านั้น แต่ยังรวมถึงการวิเคราะห์ข้อมูลทางเงินที่สามารถช่วยปรับปรุงพัฒนาผลิตภัณฑ์ให้เหมาะกับความต้องการเฉพาะบุคคล ตลอดจนการนำเสนอผลิตภัณฑ์ใหม่ ซึ่งอาจไม่มีการให้บริการแบบออฟไลน์หรือมีราคาค่าบริการที่ถูกกว่า”
ทั้งนี้ ดร.สันติธาร ยังอธิบายเสริมว่า “หากเปรียบระบบการเงินปัจจุบันให้เป็นอาคารสูง ชั้นล่างมีผลิตภัณฑ์การเงินขั้นพื้นฐาน เช่น บัญชีออมทรัพย์ และการทำธุรกรรมชำระเงิน ในขณะที่ชั้นสูงขึ้นไปมีผลิตภัณฑ์ขั้นแอดวานซ์ เช่น เครดิต การลงทุน การทำประกัน เราพบว่าผู้คนส่วนมากยังอยู่ที่ชั้นล่าง”
“โดย 90% ของผู้ตอบแบบสอบถามมีบัญชีออมทรัพย์และเข้าถึงการชำระเงินอิเล็กทรอนิกส์ได้ แต่คนหลายกลุ่มยังคงเข้าไม่ถึงบริการทางการเงินขั้นแอดวานซ์ที่สำคัญ โดยเฉพาะผู้ประกอบการ MSME ผู้หญิง คนรุ่นใหม่ และคนในพื้นที่ชนบท โดยมีคนยุคดิจิทัลในประเทศไทยเพียง 28% เท่านั้นที่เข้าถึงทั้งสินเชื่อ การลงทุน และประกัน ในด้านสินเชื่อพบว่า มี MSME ที่ต้องการสินเชื่อไม่ถึงครึ่งที่สามารถเข้าถึงสินเชื่อธนาคารได้ ในขณะที่ด้านการลงทุน กลุ่มคนส่วนใหญ่กว่า 60% ใช้บริการออมเงินไว้ในบัญชีเท่านั้น”
“ดังนั้น การนำเทคโนโลยีดิจิทัลเข้ามาใช้ ก็เปรียบเสมือนการสร้าง ‘บันได’ ที่ช่วยให้ผู้คนเข้าถึงและรับประโยชน์จากบริการทางการเงินในชั้นที่สูงขึ้นไปได้ เนื่องจากสามารถเพิ่มการเข้าถึงทางการเงินได้จากระยะไกล ในทุกพื้นที่ และด้วยต้นทุนที่ต่ำลง ทั้งยังสามารถช่วยลดกระบวนการที่ใช้เวลานาน และขยายกลุ่มเป้าหมายให้กลุ่มอื่นเข้าถึงผลิตภัณฑ์การเงินได้อย่างง่ายขึ้นเป็นวงกว้าง”
“นอกจากนี้ ยังช่วยพัฒนาข้อเสนอบริการที่มีอยู่แล้วในชั้นที่สูงขึ้นไป โดยช่วยให้ผู้ให้บริการทางการเงินสามารถปรับและนำเสนอบริการทางการเงินให้ตอบความต้องการเฉพาะบุคคลได้มากขึ้นโดยใช้ดาต้า ซึ่งช่วยให้ผู้ให้บริการที่เป็น Fintech หรือ Digital Bank รวมทั้งสถาบันการเงินดั้งเดิมที่มีการทรานส์ฟอร์มสู่โลกดิจิทัล สามารถออกแบบผลิตภัณฑ์ที่เหมาะกับแต่ละบุคคลคืออะไร ตามระดับความเสี่ยงที่ยอมรับได้” ดร.สันติธาร กล่าวสรุปในประเด็นนี้

ความรู้ทางการเงินและดิจิทัล เป็นกุญแจสำคัญ ในการกระตุ้นการเข้าถึงบริการทางการเงินอย่างปลอดภัย
รายงานฉบับเดียวกันนี้ยังพบว่าความรู้ความเข้าใจเกี่ยวกับผลิตภัณฑ์ทางการเงินมีความแตกต่างกันตามพื้นที่อยู่อาศัยอย่างชัดเจน ซึ่งในชนบทยังมีช่องว่างทางความรู้อยู่มาก ในด้านการจัดการทางการเงินและความเข้าใจเกี่ยวกับบริการทางการเงินขั้นแอดวานซ์ที่มีความซับซ้อน
ดังนั้น แม้เทคโนโลยีจะเป็นส่วนหนึ่งของคำตอบในการสร้างการเข้าถึงบริการทางการเงินที่ทั่วถึง แต่ไม่สามารถละเลยการให้ความรู้ด้านการเงินได้ โดยความรู้ความเข้าใจด้านการเงิน จะช่วยส่งเสริมให้เกิดการใช้บริการการเงินในรูปแบบต่างๆ มากขึ้น โดยเฉพาะด้านการลงทุนและบริหารการเงินส่วนตัว นอกจากนี้ยังพบว่าผลิตภัณฑ์การเงินที่คนขาดความรู้ที่สุดคือสินเชื่อ
คนยุคดิจิทัลระบุว่าการเรียนรู้ด้านการเงินที่ได้ผลดีที่สุด คือ การเรียนรู้จากลองทำเอง ตามมาด้วยครอบครัวและเพื่อน และพนักงานประจำสาขาธนาคารหรือจุดให้บริการทางการเงิน สื่อสังคมออนไลน์ และผู้เชี่ยวชาญทางด้านการเงิน
ทั้งนี้ ผู้ที่ได้เรียนรู้จากพนักงานของสถาบันการเงินหรือจุดให้บริการทางการเงินและผู้เชี่ยวชาญทางด้านการเงิน ยังมีสัดส่วนน้อยมาก เมื่อเทียบกับสัดส่วนของผู้ตอบแบบสอบถามที่ระบุว่าอยากเรียนรู้จากทั้ง 2 ช่องทางนี้ นอกจากนี้ การมีความรู้ด้านดิจิทัลก็จำเป็นไม่แพ้กัน เพื่อลดความเสี่ยงด้านความปลอดภัยของเงินและข้อมูล อันเป็นความกังวลอันดับต้นๆ ของคนยุคดิจิทัล
“ด้วยเหตุนี้ การสร้างเสริมความรู้ด้านการเงินและการใช้เทคโนโลยีดิจิทัลจึงเป็นสิ่งที่ผู้เกี่ยวข้อง ทั้งภาครัฐและเอกชน จะละเลยไม่ได้ ซึ่งเราก็สามารถเห็นได้ว่าผู้ให้บริการทางการเงินต่าง ๆ ตลอดจนผู้ออกนโยบายอย่างธนาคารแห่งประเทศไทย ต่างให้ความสำคัญในเรื่องนี้มากขึ้นเรื่อย ๆ เช่นเดียวกันกับ Sea (Group) ที่ได้เริ่มให้ความรู้ความเข้าใจเกี่ยวกับการบริหารจัดการการเงินในประเทศไทย ผ่านเนื้อหาการเรียนรู้บน SeaAcademy.co และในปีหน้าจะมีโครงการพัฒนาความรู้ด้านการเงินโดยใช้เกมิฟิเคชั่น (Gamification) เข้ามาช่วยย่อยเนื้อหาเรื่องการเงินที่คนมองว่ายาก ให้เรียนรู้ได้อย่างง่ายดายและสนุกขึ้น นับเป็นการต่อยอดการให้ความรู้เพื่อสร้างความพร้อมของผู้คนในยุคดิจิทัล เพิ่มเติมจากเดิมที่มีการทำโครงการสร้างเสริมทักษะดิจิทัลมาโดยตลอด” ดร.สันติธาร กล่าวปิดท้าย

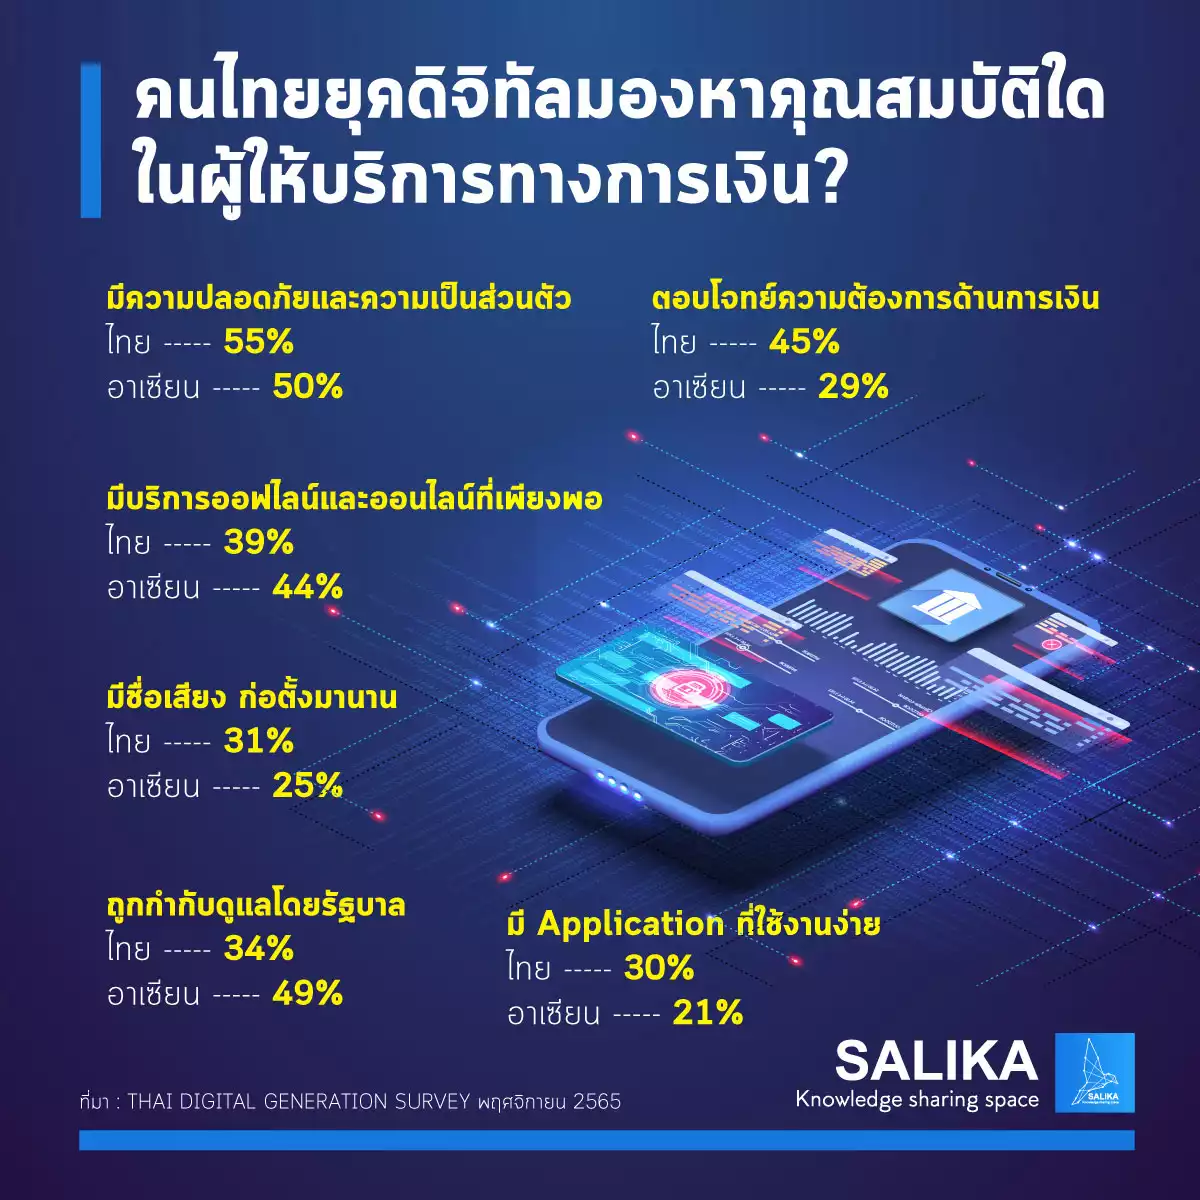
คนไทยยุคดิจิทัลมองหาอะไรในผู้ให้บริการทางการเงินก่อนตัดสินใจใช้บริการ
เมื่อต้องเลือกผู้ให้บริการทางการเงิน คุณลักษณะที่สําคัญที่สุดที่คนยุคดิจิทัลในประเทศไทยมองหา คือ ความปลอดภัยและความเป็นส่วนตัว ซึ่งสอดคล้องกับผลสํารวจระดับภูมิภาคอาเซียนแต่แค่การให้ความปลอดภัยและความเป็นส่วนตัวอาจไม่เพียงพอ
ผู้ตอบแบบสอบถามชาวไทย ให้ความสําคัญเป็นอย่างยิ่งกับความสามารถของผู้ให้บริการทางการเงินในการตอบโจทย์ความต้องการทางการเงินส่วนบุคคล ซึ่งแตกต่างจากคนในประเทศอื่นๆ ในอาเซียนที่ให้น้ำหนักกับปัจจัยเช่นว่าผู้ให้บริการนั้นอยู่ใต้การกํากับดูแลของรัฐหรือไม่
นอกจากนี้ แบบสํารวจยังพบว่าการรีวิวหรือบอกต่อของคนใกล้ชิดอาจไม่ใช่ปัจจัยสําคัญที่ทําให้คนไทยยุคดิจิทัลเลือกตัดสินใจใช้บริการ นั่นอาจแปลว่า คนยุคดิจิทัลชาวไทยไม่ได้ยึดติดกับผู้ให้บริการเดิมๆ ที่คนรอบข้างคุ้นเคย และเปิดกว้างต่อการหาผู้ให้บริการทางการเงินใดใดก็ตาม ที่ตอบโจทย์ความต้องการพวกเขาได้
โดยในรายงานของ Sea (Group) ได้สรุปพฤติกรรมของคนไทยยุคดิจิทัลว่ามีปัจจัยใดที่ใช้ตัดสินใจเลือกผู้ให้บริการทางการเงิน ซึ่งเปรียบเทียบกับกลุ่มประเทศอาเซียน ดังนี้
ความรู้เพื่อบริหารการเงินได้อย่างมีประสิทธิภาพ
น้อมนำแก่นของหลัก “เศรษฐกิจพอเพียง” สร้างสมดุลทางการเงินลดผลกระทบจาก วิกฤตเงินเฟ้อ อย่างได้ผล
แนะวิธี ดีท็อกซ์กระเป๋าเงินรับปีใหม่ เพื่อ สุขภาพการเงิน ที่ดีตลอดปี 2565









 อยู่ที่ 83% ซึ่งมากที่สุดในภูมิภาคอาเซียน)