กระแสการลงทุนของโลกหลังโควิดจะทำให้เกิดการปรับเปลี่ยนซัพพลายเชนครั้งใหญ่ เนื่องจากโควิดทำให้บริษัทข้ามชาติในอุตสาหกรรมต่างๆ ตระหนักถึงความเปราะบางของซัพพลายเชนโลก ซึ่งเมื่อเกิดปัญหาที่จุดหนึ่งจุดใดของซัพพลายเชน (เช่น เมื่อรัฐบาลจีนประกาศปิดเมืองอู่ฮั่น) ปัญหาจะสามารถลุกลามจนทำให้ต้องยุติการผลิตตลอดทั้งซัพพลายเชนได้
ประกอบกับกระแสสงครามการค้าและเทคโนโลยีระหว่างสหรัฐฯ และจีน ที่ยิ่งทวีความรุนแรงขึ้น ทำให้บริษัทข้ามชาติหันมากระจายความเสี่ยงออกจากจีน และสร้างซัพพลายเชนใหม่ที่มีความยืดหยุ่นและคล่องตัวมากขึ้น หรือที่เราเรียกว่า “Agile Supply Chain” เทรนด์โลกหลังโควิดจะทำให้เกิดกระแส Reshoring หรือกระแสเจ้าของเทคโนโลยีขั้นสูงย้ายโรงงานกลับประเทศในการผลิตสินค้านวัตกรรม ร่วมกันกับกระแส Diversification หรือกระแสการสร้างฐานการผลิตและซัพพลายเชนใหม่สำหรับการผลิตสินค้ากระแสหลัก ทั้งนี้ เพื่อกระจายความเสี่ยงในกรณีฉุกเฉิน และป้องกันการกระจุกตัวของซัพพลายเชนโลกไม่ให้รวมอยู่ในประเทศใดประเทศหนึ่ง (เช่น จีน) เหมือนที่เคยเป็นมา
ในปีที่ผ่านมา รัฐบาลญี่ปุ่นประกาศตั้งงบประมาณให้เงินอุดหนุน 2.2 พันล้านเหรียญสหรัฐ เพื่อให้บริษัทข้ามชาติญี่ปุ่นกระจายความเสี่ยงออกจากจีน โดยให้เงินอุดหนุนทั้งในกรณีการย้ายฐานการผลิตกลับไปที่ญี่ปุ่น และการย้ายฐานการผลิตเข้ามาในอาเซียน ราวครึ่งหนึ่งของบริษัทที่ได้รับเงินอุดหนุนได้ตัดสินใจเข้าไปลงทุนในเวียดนาม ที่เหลืออีกครึ่งหนึ่งเลือกลงทุนในประเทศอาเซียนต่างๆ เช่น ไทย ฟิลิปปินส์ มาเลเซีย จึงทำให้เห็นชัดเจนว่าเวียดนามมีความสามารถในการดึงดูดเม็ดเงินลงทุนต่างชาติใหม่ๆ ได้ดีกว่า
ในความเป็นจริง หากมองในมุมของเม็ดเงินลงทุนไหลเข้าเพียงอย่างเดียว ประเทศไทยยังได้รับเงินลงทุนจากต่างชาติมากกว่าเวียดนามอยู่ โดยในช่วงปี 2561-2563 ไทยได้รับเงินลงทุนจากต่างชาติไหลเข้ารวม 1.8 แสนล้านเหรียญสหรัฐ ในขณะที่เวียดนามได้รับเงินลงทุนจากต่างชาติไหลเข้ารวม 1.0 แสนล้านเหรียญสหรัฐ แต่เมื่อพิจารณาถึงเม็ดเงินลงทุนต่างชาติไหลเข้าในภาคอุตสาหกรรม เวียดนามได้รับเงินลงทุนจากต่างชาติมากกว่าไทยเกิน 2 เท่า โดยในช่วงปี 2561-2563 เวียดนามได้รับเงินลงทุนไหลเข้าในภาคอุตสาหกรรมรวม 5.5 หมื่นล้านบาท ในขณะที่ไทยได้รับเงินลงทุนไหลเข้าในภาคอุตสาหกรรมเพียง 2.4 หมื่นล้านบาท
ทั้งนี้ เนื่องจากเม็ดเงินลงทุนของต่างชาติในไทยส่วนใหญ่ไม่ได้อยู่ในภาคอุตสาหกรรม แต่อยู่ในธุรกิจอื่นๆ เช่น เงินลงทุนของต่างชาติในธุรกิจการเงินการธนาคาร อสังหาริมทรัพย์ และธุรกิจนำเข้าส่งออก ซึ่งแนวโน้มการลงทุนของต่างชาติในธุรกิจนอกเหนือจากภาคอุตสาหกรรมยังคงเติบโตได้ดีพอสมควร ในส่วนเม็ดเงินลงทุนของต่างชาติในภาคอุตสาหกรรมไทยระยะหลังๆ มีแนวโน้มปรับตัวลดลง ดังนั้น อาจกล่าวได้ว่า ความท้าทายที่แท้จริงของประเทศไทยจึงอยู่ที่การดึงดูดเม็ดเงินลงทุนจากต่างชาติในภาคอุตสาหกรรม
ในกระแสเทรนด์โลกหลังโควิด ประเทศไทยควรได้รับอานิสงส์จากกระแส Diversification เพราะประเทศไทยคือหนึ่งในทางเลือกสำหรับการสร้างฐานการผลิตใหม่ เพื่อกระจายความเสี่ยงซัพพลายเชนออกจากจีน อย่างไรก็ตาม ในการตั้งฐานการผลิตในอาเซียน บริษัทข้ามชาติต่างๆ มีทางเลือกที่จะตั้งฐานการผลิตในประเทศใดก็ได้ในอาเซียน ตามที่บริษัทเห็นว่าเหมาะสม ศูนย์วิจัยกสิกรไทยมองว่า ปัจจัยที่บริษัทข้ามชาติใช้ในการเลือกฐานการผลิตใหม่ คือ
(1) ขนาดของตลาดในประเทศที่ลงทุน เพื่อจะได้สามารถผลิตแล้วขายสินค้าโดยตรงในตลาดนั้น
(2) การเข้าถึงตลาดในประเทศที่สาม ในกรณีที่ผลิตเพื่อการส่งออก ซึ่งการมีความตกลงทางการค้าในตลาดที่หลักๆ ของโลกสามารถสร้างความได้เปรียบเพื่อดึงดูดเม็ดเงินลงทุนได้
(3) ต้นทุนในการผลิต ซึ่งรวมถึงต้นทุนแรงงาน


จะเห็นได้ว่า เมื่อเปรียบเทียบปัจจัยเหล่านี้กับประเทศคู่แข่งในอาเซียน ประเทศไทยไม่สามารถแข่งขันด้านขนาดของตลาดกับประเทศอินโดนีเซีย ฟิลิปปินส์ และเวียดนามได้ นอกจากนี้ ประเทศไทยยังไม่ได้เข้าร่วม CPTPP และยังไม่มีความตกลงทางการค้ากับ EU และ กลุ่มประเทศยูเรเซียน (กลุ่มประเทศเคยอยู่ในสหภาพโซเวียตเดิม) แต้มต่อทางสิทธิประโยชน์จากความตกลงทางการค้าจึงไม่เท่ากับเวียดนาม ท้ายที่สุด ประเทศไทยมีค่าจ้างแรงงานขั้นต่ำสูงกว่าประเทศอินโดนีเซีย ฟิลิปปินส์ เวียดนาม และมาเลเซีย จึงไม่สามารถแข่งขันต้นทุนแรงงานได้
แต่ถึงแม้ว่าไทยจะไม่สามารถแข่งขันกับประเทศคู่แข่งในอาเซียนได้ในด้านขนาดของตลาด สิทธิประโยชน์ทางการค้า และค่าจ้างแรงงาน ประเทศไทยก็ยังมีจุดแข็งอยู่ที่สิทธิประโยชน์ทางภาษีในการลงทุนในอุตสาหกรรมที่ใช้เทคโนโลยีขั้นสูง โครงสร้างพื้นฐานที่ครบครัน และซัพพลายเชนที่ครบวงจรในอุตสาหกรรมยานยนต์ อุตสาหกรรมเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ในบางประเภทสินค้า เนื่องจากอุตสาหกรรมเหล่านี้มีซัพพลายเชนที่สลับซับซ้อน ไม่สามารถสร้างขึ้นใหม่ได้ภายในช่วงเวลาไม่กี่ปี จึงทำให้นักลงทุนต่างชาติบางส่วนยังคงเลือกประเทศไทยเป็นฐานการผลิตในภูมิภาคอาเซียนอยู่ และเมื่อประกอบกับเทรนด์โลกหลังโควิดที่จะเกิดการกระจายความเสี่ยงออกจากจีน โดยการสร้างซัพพลายเชนครบวงจรในแต่ละภูมิภาคมากขึ้น ประเทศไทยจะได้รับอานิสงค์จากการปรับเปลี่ยนซัพพลายเชนและการย้ายฐานการผลิต ดังต่อไปนี้
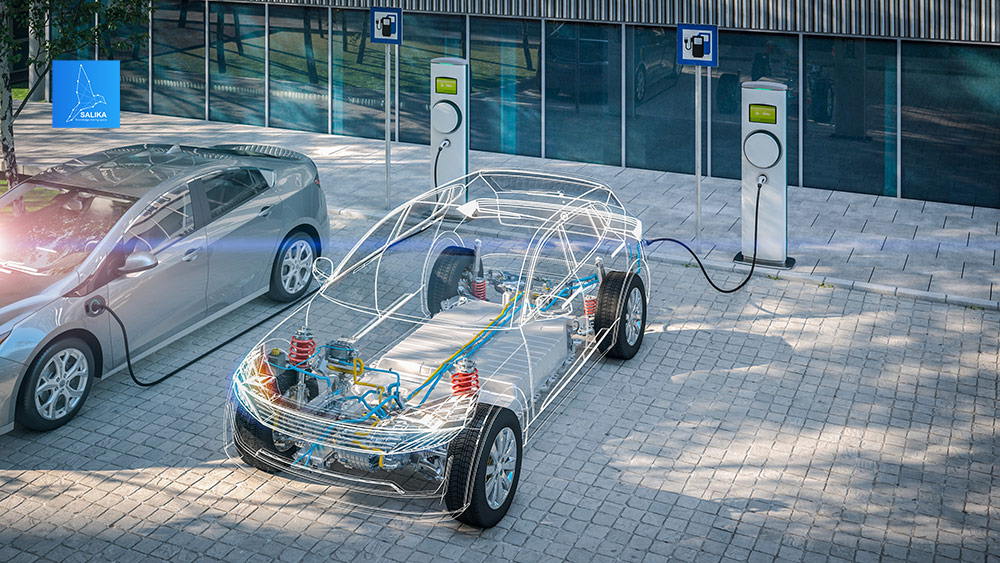
อุตสาหกรรมยานยนต์ เมื่อเทคโนโลยียานยนต์เปลี่ยนผ่านจากระบบสันดาปภายใน มาเป็นระบบรถไฟฟ้าไฮบริด และรถไฟฟ้าปลั๊กอินไฮบริด ซึ่งเป็นเทคโนโลยีที่ตั้งอยู่บนพื้นฐานของรถยนต์สันดาปภายใน ประเทศไทยจึงอาศัยจุดแข็งที่เราเป็นฐานการผลิตและผู้ส่งออกรถยนต์สันดาปภายในอันดับหนึ่งในอาเซียน ดึงดูดเม็ดเงินลงทุนในเทคโนโลยีขั้นสูงของอุตสาหกรรมยานยนต์นี้ไว้ได้ ประกอบกับบริษัทผลิตรถยนต์ต่างชาติกำลังปรับเปลี่ยนซัพพลายเชนให้ยืดหยุ่นคล่องตัวมากขึ้น จึงเกิดการลงทุนในแพลตฟอร์มร่วม ซึ่งสามารถใช้ร่วมกันกับรถไฟฟ้าไฮบริด และรถไฟฟ้า 100% (Battery Electric Vehicle, BEV) ได้ ดังนั้น อนาคตหลังโควิด เมื่อรถไฟฟ้า BEV กลายเป็นสินค้ากระแสหลักที่นิยมในตลาดมากขึ้น ประเทศไทยจะสามารถดึงดูดเม็ดเงินลงทุนในการประกอบรถไฟฟ้า BEV และผลิตชิ้นส่วนต่างๆ เช่น เซ็นเซอร์ในถุงลมนิรภัย เอาไว้ได้ ปัจจุบัน บริษัทยักษ์ใหญ่ต่างชาติต่างๆ ก็ได้รับอนุมัติส่งเสริมการลงทุนในรถไฟฟ้า BEV เรียบร้อยแล้ว จากการวิเคราะห์ฐานข้อมูลการอนุมัติการส่งเสริมการลงทุนของ BOI ศูนย์วิจัยกสิกรไทยคาดว่าในอีก 3 ปีข้างหน้า การลงทุนในอุตสาหกรรมยานยนต์จะเพิ่มขึ้นจากเดิม 17-20% คิดเป็นมูลค่าประมาณ 800-1,000 ล้านเหรียญสหรัฐ
อุตสาหกรรมเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ เมื่อเครื่องใช้ไฟฟ้าในบ้านกำลังเปลี่ยนไปเป็นเครื่องใช้ไฟฟ้าอัจฉริยะ ประเทศไทยจึงอาศัยจุดแข็งจากการเป็นผู้ผลิตและผู้ส่งออกเครื่องปรับอากาศอันดับสองของโลก (รองจากจีน) ตลอดจนการเป็นผู้ประกอบชิปและเซ็นเซอร์อันดับต้นๆ ในภูมิภาค ดึงดูดเม็ดเงินลงทุนในการผลิตเครื่องใช้ไฟฟ้าอัจฉริยะเอาไว้ได้ นอกจากนี้ ประเทศไทยยังเป็นผู้ผลิตและผู้ส่งออกฮาร์ดดิสอันดับสองของโลก (รองจากจีน) ซึ่งแม้ว่าความต้องการฮาร์ดดิสสำหรับผู้บริโภคจะเริ่มอิ่มตัวแล้ว แต่ความต้องการฮาร์ดดิสสำหรับผู้ประกอบการ (Enterprise HDD) ยังคงเพิ่มขึ้นตามเศรษฐกิจดิจิทัลที่ขยายตัวอย่างก้าวกระโดด ในช่วงวิกฤตโควิด ประเทศไทยเองก็ดึงดูดเม็ดเงินลงทุนในการผลิตฮาร์ดดิสเพิ่มขึ้นอย่างต่อเนื่อง ศูนย์วิจัยกสิกรไทยคาดการณ์ว่าในอีก 3 ปีข้างหน้า การลงทุนในอุตสาหกรรมเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์จะเพิ่มขึ้นจากเดิม 8-10% คิดเป็นมูลค่ประมาณ 300-400 ล้านเหรียญสหรัฐ
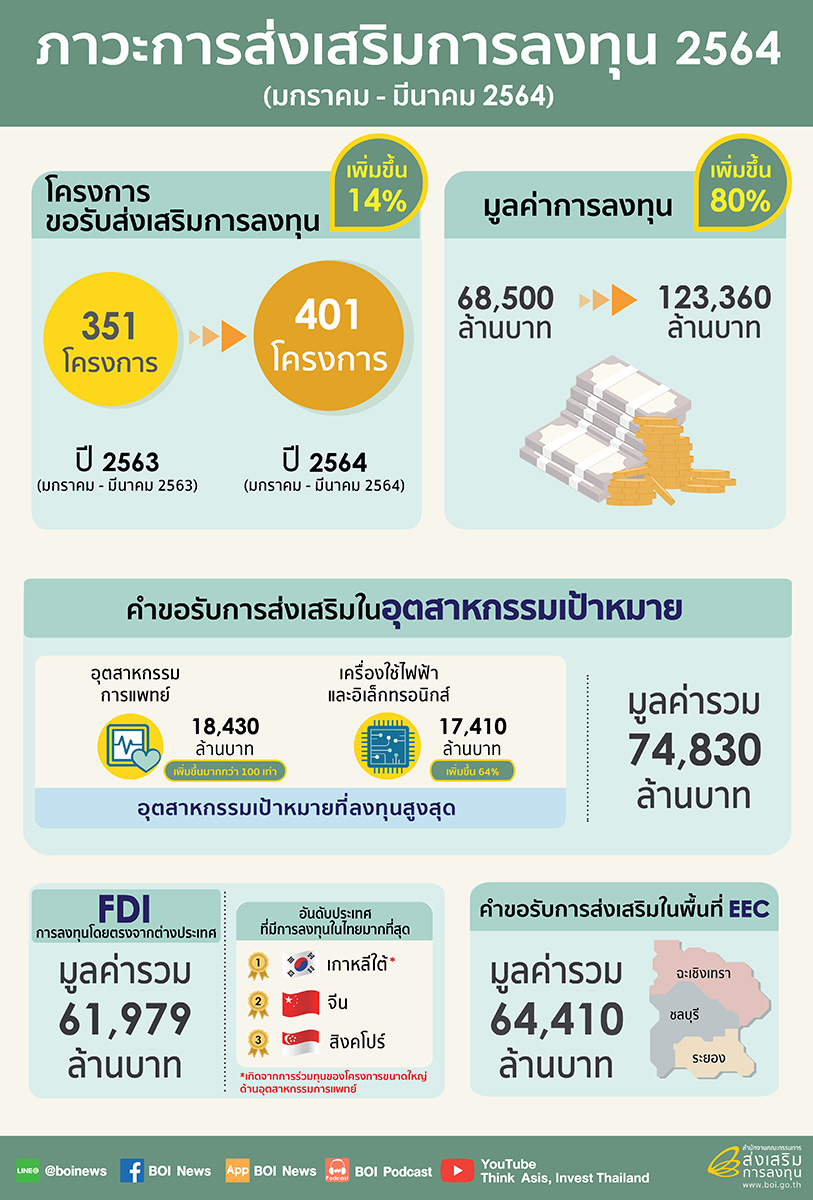
ขณะที่สถานการณ์การลงทุนในไทยช่วงไตรมาสแรก (ม.ค.- มี.ค.) ปี 2564 มีนักลงทุนยื่นขอรับการส่งเสริมการลงทุนคณะกรรมการส่งเสริมการลงทุน หรือ บีโอไอ จำนวน 401 โครงการ มูลค่าลงทุนรวม 123,360 ล้านบาท มีอัตราเติบโตทั้งจำนวนโครงการและมูลค่าการลงทุนเมื่อเทียบกับช่วงไตรมาสแรกของปี 2563 โดยจำนวนโครงการเติบโตร้อยละ 14 และมูลค่าเติบโตร้อยละ 80 กลุ่มอุตสาหกรรมเป้าหมายที่เป็นกลไกขับเคลื่อนเศรษฐกิจมีมูลค่าลงทุนทั้งสิ้น 74,830ล้านบาท โดย 2 อันดับแรกที่มีมูลค่าการขอรับการส่งเสริมสูงสุด ได้แก่

1) อุตสาหกรรมการแพทย์ มูลค่า 18,430 ล้านบาท เติบโตขึ้นมากกว่า 100 เท่า เมื่อเทียบกับช่วงเดียวกันปีก่อน
2) อุตสาหกรรมเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ มูลค่า 17,410 ล้านบาท เติบโตขึ้นร้อยละ 64 เมื่อเทียบกับช่วงเดียวกันปีก่อน
ซึ่งเป็นอุตสาหกรรมในกลุ่ม S-Curve ด้านการลงทุนโดยตรงจากต่างประเทศ (FDI) มีโครงการยื่นขอรับการส่งเสริมจำนวน 191 โครงการ มูลค่าลงทุน 61,979 ล้านบาท คิดเป็นมูลค่าเพิ่มขึ้นร้อยละ 143 เมื่อเทียบกับช่วงเดียวกันปีก่อน โดยอันดับประเทศที่ยื่นขอรับการส่งเสริมที่มีมูลค่ามากที่สุด 3 อันดับแรก ได้แก่ เกาหลีใต้ จีน และสิงคโปร์ ซึ่งมีขนาดการลงทุนใกล้เคียงกัน ทั้งนี้ การลงทุนของเกาหลีใต้ปรับสูงขึ้นในไตรมาสนี้ เนื่องจากมีการร่วมทุนในโครงการขนาดใหญ่ด้านอุตสาหกรรมการแพทย์
สำหรับพื้นที่เป้าหมายที่มีมูลค่าการลงทุนสูงสุดอยู่ในเขตพัฒนาพิเศษภาคตะวันออก (EEC) โดยมีโครงการยื่นขอรับการส่งเสริมมูลค่า 64,410 ล้านบาท เติบโตขึ้นร้อยละ 39 เมื่อเทียบกับช่วงเดียวกันปีก่อน แบ่งเป็น จังหวัดระยอง มูลค่าลงทุน 29,430 ล้านบาท จังหวัดชลบุรี 24,970 ล้านบาท และจังหวัดฉะเชิงเทรา 10,010 ล้านบาท
กล่าวโดยสรุป กระแสการลงทุนของโลกหลังโควิดจะทำให้เกิดการปรับเปลี่ยนซัพพลายเชนจากรูปแบบห่วงโซ่การผลิตโลกที่มีจีนเป็นศูนย์กลาง มาเป็นห่วงโซ่การผลิตในระดับภูมิภาคกระจายตัวทั่วโลก ศูนย์วิจัยกสิกรไทยคาดการณ์ว่า ประเทศไทยจะได้รับเม็ดเงินลงทุนต่างชาติไหลเข้าเพิ่มขึ้นรวมประมาณ 1,100 – 1,400 ล้านเหรียญสหรัฐ ในช่วงปี 2564-2566 หรือเพิ่มขึ้น 0.7 – 0.8% เมื่อเทียบกับเม็ดเงินลงทุนไหลเข้าของไทยในช่วง 3 ปีที่ผ่านมา (ปี 2561-2563) โดยส่วนใหญ่เป็นการลงทุนในอุตสาหกรรมต่อยอดที่ไทยมีซัพพลายเชนครบวงจรอยู่แล้ว ในระยะยาว ประเทศไทยยังต้องเผชิญความท้าทายในการรักษาเม็ดเงินลงทุนต่างชาติในอุตสาหกรรมหลักเหล่านี้ เนื่องจากกระแส Diversification จะทำให้มีฐานการผลิตในภูมิภาคต่างๆ เพิ่มขึ้นทั่วโลก เช่น การตั้งฐานการผลิตที่เม็กซิโกเพื่อตอบโจทย์ตลาดในภูมิภาคอเมริกาเหนือ หรือ การตั้งฐานการผลิตในยุโรปตะวันออกเพื่อตอบโจทย์ตลาดยุโรป จึงทำให้เม็ดเงินลงทุนต่างชาติถูกกระจายไปยังภูมิภาคต่างๆ มากขึ้น ส่งผลให้ไทยอาจได้รับเม็ดเงินลงทุนในการผลิตสินค้ากระแสหลักลดลงในอนาคต
นอกจากนี้ กระแส Reshoring หรือกระแสเจ้าของเทคโนโลยีขั้นสูงย้ายโรงงานกลับประเทศในสินค้านวัตกรรมจะเริ่มทวีความรุนแรงขึ้นเรื่อยๆ ทำให้โอกาสในการดึงดูดเม็ดเงินลงทุนต่างชาติในเทคโนโลยีขั้นสูงหรือสินค้านวัตกรรมจะมีน้อยลงตามลำดับ ดังนั้น ในระยะต่อไป ทางออกที่ยั่งยืนในการพัฒนาประเทศไทยคือการมีเทคโนโลยีขั้นสูงเป็นของตัวเอง ปัจจุบัน บริษัทชั้นนำของไทยก็พยายามมุ่งสู่ธุรกิจที่สร้างนวัตกรรมมากขึ้น เช่น มีการร่วมทุนกับบริษัทผู้ผลิตรถยนต์จากจีนเพื่อรับถ่ายทอดเทคโนโลยีการผลิตและขยายตลาดในประเทศไทย อย่างไรก็ตาม การร่วมทุนเพื่อเป็นเจ้าของร่วมในนวัตกรรมเป็นการแก้ปัญหาเพียงชั่วคราว ประเทศไทยจำเป็นต้องพัฒนาความสามารถในการสร้างนวัตกรรม และยกระดับศักยภาพของประชากรไทยในอนาคต
ข้อมูล :
- ศูนย์วิจัยกสิกรไทย
- บีโอไอ