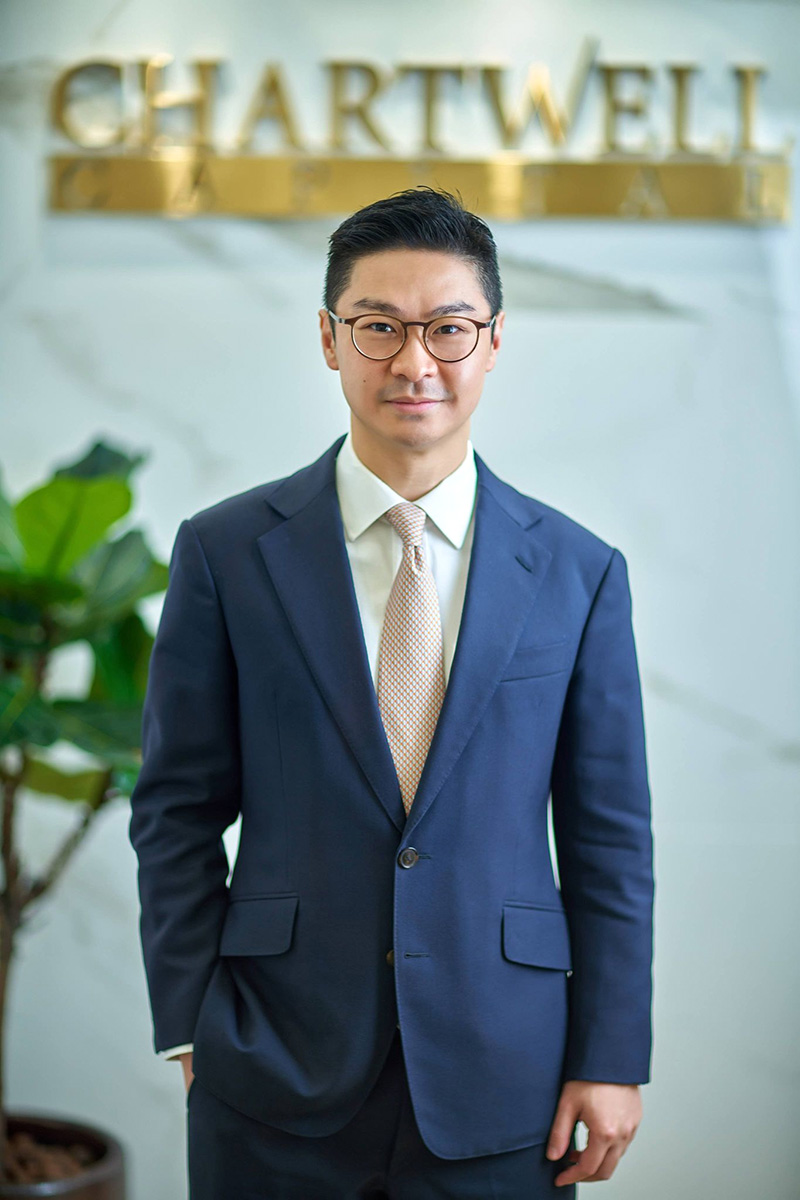
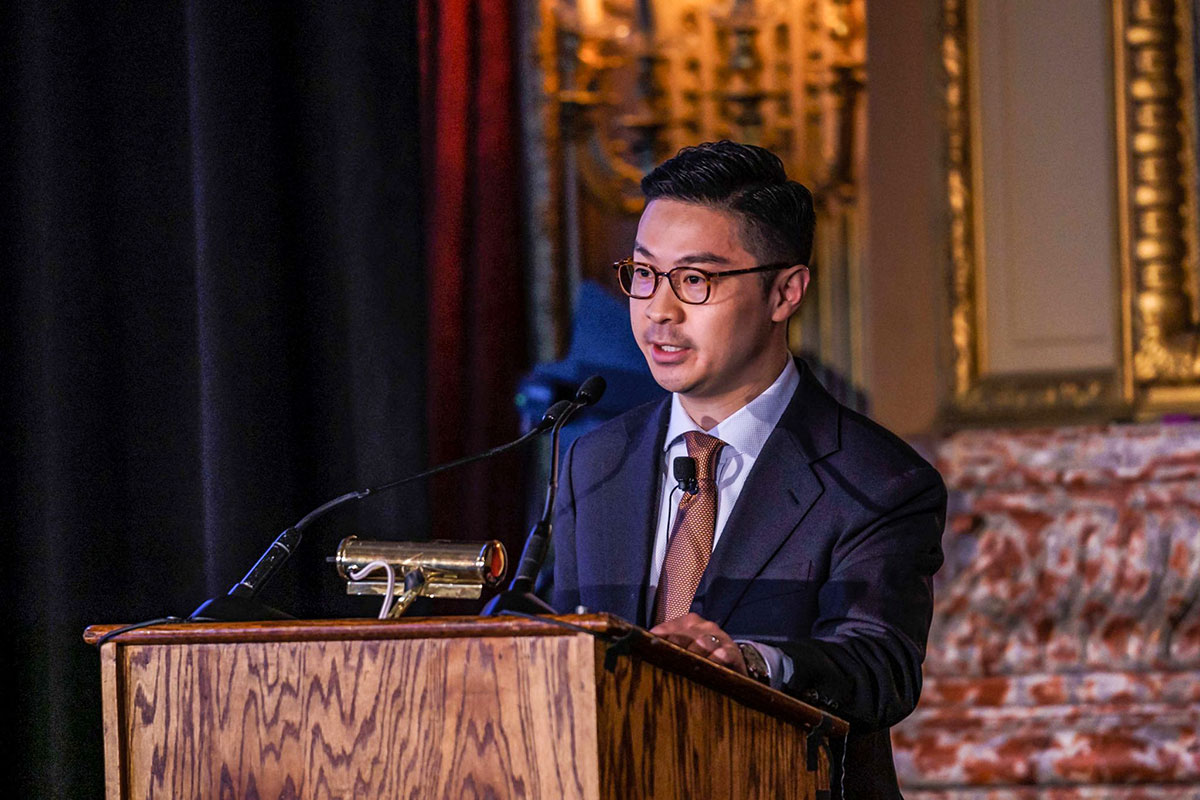
Ronald Chan สำเร็จการศึกษาสาขาการเงินและการบัญชีจาก NYU Stern School of Business มหาวิทยาลัยนิวยอร์ก ปัจจุบันเป็น CEO บริษัท Chartwell Capital บริษัทบริหารการลงทุนในฮ่องกง นอกจากเป็นผู้บริหารสถาบันการเงินแล้ว Ronald Chan ยังเป็นนักเขียนบทความต่างๆ ทางด้านการเงินให้กับนิตยสารต่างๆ ในเอเชีย-แปซิฟิก
โดยเฉพาะอย่างยิ่ง หนังสือเกี่ยวกับการลงทุนแบบ Value Investing จำนวน 2 เล่มคือ Behind the Berkshire Hathaway Curtain: Lessons from Warren Buffet’s Top Business Leaders หรือ “ยอดผู้บริหารของ วอร์เรน บัฟเฟตต์” และ The Value Investors: Lessons from the World’s Top Fund Managers หรือ “บทเรียนจากผู้จัดการกองทุนชั้นนำของโลก” สมพงษ์ สุวรรณจิตกุล นำบทสัมภาษณ์ที่น่าสนใจของ Ronald Chan มาฝากแฟน SALIKA
ถาม: ในฐานะ CEO ด้านการลงทุนของบริษัท Chartwell Capital ที่เน้นปรัชญาการบริหารแบบ “การลงทุนเชิงมูลค่า” หรือ Value Investing อยากถามว่า แท้ที่จริงแล้ว “การลงทุนเชิงคุณค่า” หมายถึงอะไร
ตอบ: “การลงทุนเชิงมูลค่า” หรือ Value Investing นั้น ผมคิดว่า มันเป็นเรื่องของวิวัฒนาการ เพราะสภาพแวดล้อมต่างๆ รอบตัวเรามีการเปลี่ยนแปลงอยู่ตลอดเวลา ไม่ว่าจะเป็น ด้านการบริหาร ด้านการตลาด โดยเฉพาะอย่างยิ่ง ด้านเทคโนโลยีที่มีการเปลี่ยนแปลงอยู่ตลอดเวลา รวมถึงการแข่งขันทางธุรกิจก็รวดเร็วและรุนแรงมากขึ้น ดังนั้น การลงทุนแบบ Value Investing จึงมีวิวัฒนาการเรื่อยมานับแต่ Benjamin Graham ผู้ได้ให้นิยามไว้เป็นคนแรก
ผมคิดว่า นัยสำคัญของ Value Investing คือการเข้าไปดูราคาหุ้นของบริษัทต่างๆ ที่เหมาะสมต่อแผนการลงทุนของเรา ดังนั้น เราต้องทำความเข้าใจ ว่าแต่ละบริษัทมีธรรมชาติในการทำธุรกิจที่แตกต่างกัน รวมถึงปัจจัยภายนอกต่างๆ ที่มีผลกระทบต่อบริษัทเหล่านั้น ตัวอย่างเช่น บริษัทที่มีการเติบโตเร็วมาก แต่ยังไม่ได้สร้างผลกำไรให้กับบริษัท แต่ถูกมองว่า เป็นบริษัทที่ถูกประเมินต่ำกว่าความเป็นจริง ซึ่งอาจจะถูกมองว่าเป็นบริษัทที่เน้นการลงทุนไปที่การบริหารแบบ Value Investing
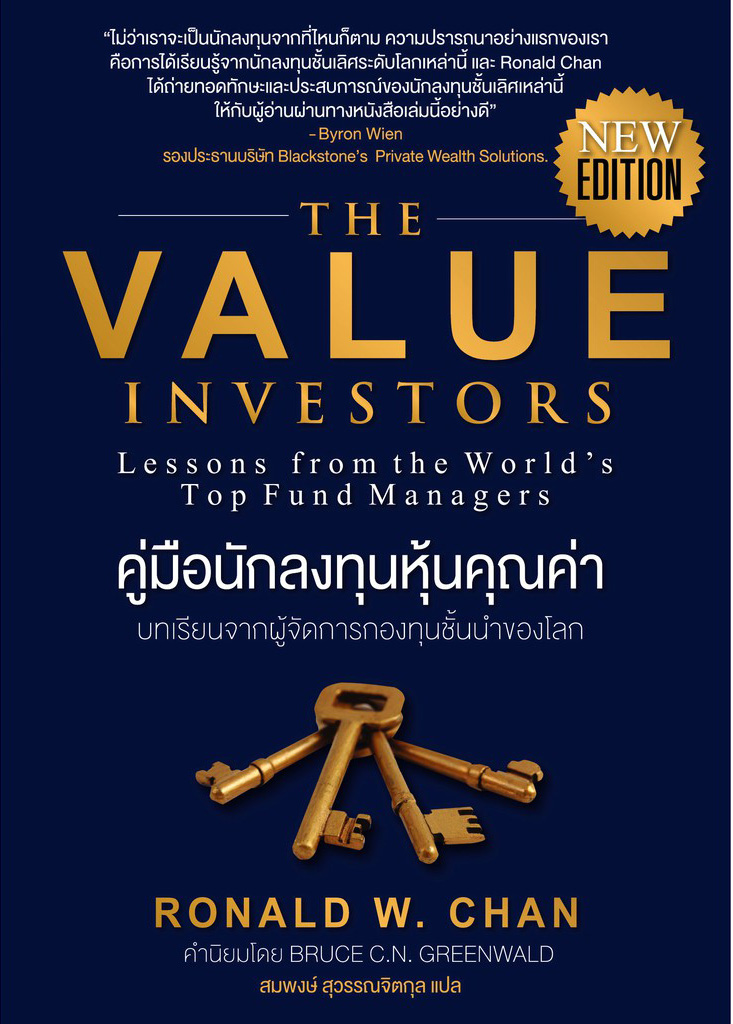
ถาม: ในหนังสือเล่มใหม่ The Value Investors: Lessons from the World’s Top Fund Managers คุณต้องการจะสื่ออะไรกับแฟนๆ
ตอบ: อย่างแรกก็คือ ผมต้องการขยายพื้นที่ทางภูมิศาสตร์ทางความคิดของนักลงทุนที่มีคุณสมบัติต่างกัน โดยเฉพาะอย่างยิ่ง บทเรียนต่างๆ ที่พวกเขาได้พบมา เหนือสิ่งอื่นใด ผมต้องการเพิ่มพื้นที่ของนักลงทุนชาวเอเชียให้มากขึ้น
อย่างที่สองก็คือ ผมอยากนำเสนอเรื่องราวของนักลงทุนที่ประสบความสำเร็จอย่างต่อเนื่อง ซึ่งผมคิดว่านักอ่านควรรู้จักพวกเขามากขึ้นเพื่อประโยชน์ต่อผู้อ่านที่สนใจทางด้านการลงทุน อย่างเช่น Howard Marks ที่เสนอมุมมองทางด้านการลงทุนแบบการใช้เครดิต หรือ Credit Investing ที่น่าสนใจมาก เพราะแนวคิดของ Howard Marks แตกต่างจากนักลงทุนคนอื่นๆ ในหนังสือเล่มนี้ ที่ทั้งหมดล้วนนำเสนอการลงทุนผ่านตลาดหุ้น
ถาม: การแพร่ระบาดของ COVID-19 ส่งผลกระทบอย่างหนักทั่วโลก คุณคิดว่าด้วยเหตุนี้ การลงทุนแบบ Value Investing จำต้องมีการเปลี่ยนแปลงไปหรือไม่ และจำต้องเปลี่ยนแปลงอะไรบ้าง
ตอบ: ตรงกันข้ามเลยครับ การแพร่ระบาดของเชื้อไวรัส ได้ทำให้การลงทุนแบบ Value Investing ยิ่งมีความหมายมากขึ้น การแพร่ระบาดของไวรัส ทำให้เกิดความเปลี่ยนแปลงในการทำธุรกิจอย่างเห็นได้ชัด อาทิ ด้านห่วงโซ่อุปทาน หรือ Value Chain ที่ทำให้การบริหารจัดการต้องมีคุณภาพมากขึ้นกว่าเดิม สิ่งนี้ผมถือว่ามันเป็นสวรรค์ของการลงทุนแบบ Value Investing อย่างแท้จริง โดยเฉพาะอย่างยิ่ง ในขณะนี้ ที่สภาวะเงินเฟ้อเริ่มมีอัตราสูงขึ้น ซึ่งในที่สุดอัตราดอกเบี้ยก็จะมีการปรับตัวสูงขึ้นตามมา ทำให้บริษัทที่มุ่งเน้นไปทางด้านการสร้าง Growth แต่ไม่มีกำไรจะมีปัญหามากขึ้น เพราะต้องจ่ายหนี้ต่อเจ้าหนี้มากขึ้น แต่บริษัทที่ทำการจัดการบริหารแบบ Value Investing จะกลับมีบัญชีงบดุลที่แข็งแกร่งขึ้น และมีหนี้สินที่ต่ำลง ซึ่งถือว่าเป็นการดึงดูดนักลงทุนต่างๆ ได้มากขึ้น
ถาม: ตามที่ผมเข้าใจ การลงทุนแบบ value investing คือแนวคิดในการสรรหามูลค่าที่แท้จริงของสินทรัพย์จากภาคธุรกิจ แต่เท่าที่เห็นกันมา รัฐบาลประเทศขนาดใหญ่ได้ทำการพิมพ์เงินออกมาอย่างมโหฬาร และมีการใช้จ่ายกันอย่างไม่ยั้งมือ คุณคิดว่าเราสามารถาหากลไกของราคาที่สะท้อนถึงความเป็นจริงในตลาดต่อไปได้หรือไม่ ถ้าไม่ได้ เราจะหามูลค่าเชิงคุณค่าอย่าง Value Investing ได้อย่างไร
ตอบ: อย่างที่ผมได้กล่าวไปเกี่ยวกับวิวัฒนาการของการบริหารแบบ Value Investing ที่แม้ว่าประสิทธิภาพของตลาดในหมวดของสินทรัพย์บางตัวจะมีผลประกอบการที่ไม่ดี โดยเฉพาะตลาดที่มีมูลค่าตลาดขนาดกลาง แต่กลไกในการหามูลค่าของสินทรัพย์ก็ยังสามารถเสาะหาถึงคุณค่าของสินทรัพย์เหล่านี้ได้ และสำหรับหมวดของสินทรัพย์จากบริษัทที่มีมูลค่าขนาดใหญ่ ก็ยิ่งต้องเจอความท้าทายมากขึ้น ในขณะที่นักลงทุนส่วนมากชอบวิธีการหาคำนวณผลตอบแทนแบบ Discounted Cash Flow หรือ “การคิดลดกระแสเงินสด” โดยเฉพาะอย่างยิ่ง ต่อตลาดที่ทำการบริหารอย่างที่เป็นมาในอดีตจนถึงปัจจุบัน ซึ่งก็สามารถสร้างผลตอบแทนให้กับนักลงทุนได้ วิธีการจัดการบริหารของผม มีความแตกต่างกันไปต่อลักษณะของธุรกิจที่แตกต่างกันไป เช่น การหาผลตอบแทนจากหุ้นที่ให้เงินปันผลสูง หรือ Income Stock และการหาหุ้นที่เติบโตรวดเร็วกว่าหุ้นอื่นๆ หรือ Growth Stock
ถาม: การลงทุนแบบ Value Investing ไม่ให้ความสำคัญต่อการลงทุนทางด้านทองคำ ในขณะที่โดยรวมแล้ว ราคาทองคำปรับตัวสูงขึ้นกว่าเดิมรวมถึงสินค้าอื่นๆ ด้วย คุณจะอธิบายปรากฏการณ์นี้ได้อย่างไร
ตอบ: ในฐานะนักลงทุน ผมคิดว่าการลงทุนแบบ Value Investing มันสมเหตุสมผลต่อการลงทุนในตลาดหลักทรัพย์ เพราะผมอาศัยพื้นฐานของการทำธุรกิจ คือการมองคุณค่าของธุรกิจที่สะท้อนต่อมูลค่าของตลาด ผมคิดว่าทองคำก็เป็นตัวสะท้อนของอารมณ์ของนักลงทุนในเชิงมหภาคหนึ่ง และทองคำก็เป็นสินทรัพย์ที่ไม่เกี่ยวกับหลักทรัพย์ในตลาดทุน
ถาม: คุณคิดอย่างไรต่อเงินสกุล Crypto หรือเงิน Bitcoin สกุลเงินเหล่านี้ มีข้อเสนอ และมีทิศทางต่อแนวทางการลงทุนแบบ Value Investing หรือไม่
ตอบ: ผมคิดว่า เงินสกุล Crypto เป็นสิ่งที่เราไม่สามารถละเลยได้ เพราะมันได้เข้ามาอยู่ในโลกของการลงทุนไปแล้ว อย่างไรก็ดี มันก็ยังเป็นสิ่งที่เราจะต้องศึกษากันต่อไป โดยเฉพาะอย่างยิ่ง การมองไปที่ธนาคารกลาง ว่าจะสามารถบริหารจัดการมันอย่างไร แต่หลักการพื้นฐานที่ว่าด้วยการลงทุนแบบ Value Investing ของผมนั้น ผมยังมองว่า ในภาคปฏิบัติ การลงทุนชนิดนี้ยังไม่ตอบโจทย์เท่าไหร่ อย่างไรก็ตาม ผมก็ยังยินดีที่ได้เห็นว่า มีการลงทุนทางด้านนี้มากขึ้น
อย่างไรก็ดี การลงทุนในเงินสกุลชนิดนี้ มันต้องอาศัยโครงสร้างที่มั่นคงที่จะเข้าไปสนับสนุนมันในเชิงรูปธรรมอย่างชัดเจน และผมมองว่านักลงทุนที่เข้าไปลงทุนต่อเงินสกุลเหล่านี้ จะต้องเข้าใจว่า ธรรมชาติของมันมีความเสี่ยงสูงมาก
(โปรดติดตามตอนจบ)