

มีความเป็นไปได้ที่ในปี 2566 สหภาพยุโรป (EU) จะพิจารณาใช้กลไกการจัดการการปล่อยคาร์บอนข้ามแดน Carbon Border Adjustment (CBA) สำหรับสินค้าและบริการข้ามแดนที่มีต้นกำเนิดนอก EU ตามแผน European Green Deal
ในระยะแรกการบังคับใช้ CBA น่าจะจัดเก็บภาษีสินค้าแบบ Sector-based และสินค้าในภาคที่มีการปล่อยคาร์บอนฯสูงโดยเปรียบเทียบ อาทิ แร่และเชื้อเพลิง เหล็ก โลหะ เคมีภัณฑ์ และพลาสติก คาดว่าจะได้รับผลกระทบโดยตรงในระยะแรก สินค้าส่งออกสำคัญของไทยไป EU อาทิ สินค้าเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ (E&E) น่าจะได้รับผลกระทบจากมาตรการดังกล่าว ก่อนจะลามไปสู่สินค้าอื่นในอนาคต เช่น สิน้าเกษตรและอาหาร
ผู้ส่งออกไทยจำเป็นต้องเร่งปรับตัวตามมาตรการสิ่งแวดล้อม ด้วยการยกระดับการผลิตและเพิ่มขีดความสามารถการแข่งขันให้ตอบโจทย์ตลาด EU รวมถึงตลาดโลกที่มีแนวโน้มจะบังคับใช้มาตรการสิ่งแวดล้อมที่เข้มข้นเพิ่มขึ้นในอนาคต
ข้อตกลงปารีสลดอุณหภูมิโลก
ตามเป้าหมายของความตกลงปารีส (Paris Agreement) ในการลดอุณหภูมิโลกให้ต่ำกว่า 2 องศาเซลเซียส และพยายามจะลดให้ต่ำกว่า 1.5 องศาเซลเซียส โดยประเทศสมาชิกภาคีต้องกำหนดมาตรการการมีส่วนร่วมบนหลักการความรับผิดชอบร่วมกันในระดับที่แตกต่างกันตามความสามารถ ซึ่งยังคงนำโดยกลุ่มประเทศพัฒนาแล้ว อย่างสหภาพยุโรปที่มีมาตรการทางสิ่งแวดล้อมเข้มข้น และมุ่งลดการปล่อยก๊าซเรือนกระจก (GHGs) ครอบคลุมทุกภาคเศรษฐกิจ
นอกจากนี้ จีนก็เร่งพัฒนาแผนลดการปล่อย GHGs เชิงรุก หลังจากเผชิญปัญหาด้านสิ่งแวดล้อม รวมถึงสหรัฐอเมริกาที่กลับเข้าร่วมในความตกลงอีกครั้งในยุคของไบเดน ในขณะที่ไทยก็ตั้งเป้าหมายลดก๊าซเรือนกระจกลงร้อยละ 20-25 ในปี 2573 โดยเฉพาะในภาคพลังงาน คมนาคมขนส่ง และจัดการของเสีย ซึ่งมีความพร้อมในการดำเนินการ ทั้งนี้ ความพยายามข้างต้นแสดงถึงความสำคัญในการลดการปล่อย GHGs และเร่งพัฒนาเทคโนโลยีสะอาดที่ทุกประเทศมีร่วมกัน
สหภาพยุโรปถือเป็นผู้นำด้านมาตรการทางสิ่งแวดล้อม โดยเฉพาะการพัฒนาระบบซื้อขายสิทธิการปล่อยก๊าซเรือนกระจก (Emissions Trading Scheme: ETS) ในรูปแบบ Cap-and-Trade สอดรับกับเป้าหมายในการลดการปล่อย GHGs ในหน่วยเทียบเท่าคาร์บอนฯ ที่เข้มข้นขึ้นต่อเนื่อง และเตรียมขยายการบังคับใช้ให้ครอบคลุมการผลิตนอก EU ตามแผน European Green Deal ที่ผ่านมา EU ได้กำหนดเป้าหมายปริมาณการปล่อยคาร์บอนฯ ที่ลดลงอย่างต่อเนื่อง ตั้งแต่ปี 2548 และสร้างกลไกการซื้อขายคาร์บอนเครดิต ซึ่งปัจจุบันการดำเนินการได้เข้าสู่ระยะที่ 4 ปี 2564-2573 ตั้งเป้าหมายลดการปล่อยคาร์บอนฯ เฉลี่ยปีละ 2.2% และเตรียมจะขยายขอบเขตให้ครอบคลุมสินค้าและบริการนอก EU ด้วย
EU เตรียมจึงเสนอแผนดำเนินการกลไกการจัดการการปล่อยคาร์บอนฯ ข้ามแดน หรือ Carbon Border Adjustment (CBA) สำหรับสินค้านำเข้าและบริการข้ามแดน ซึ่งคาดว่าจะเสนอให้มีการบังคับใช้ในเดือนมกราคม 2566 โดยแนวทางการใช้ CBA ที่มีความเป็นไปได้ อาจอยู่ในรูปแบบการจัดเก็บภาษีตามปริมาณการปล่อยคาร์บอนฯ แบบ Sector-based โดยในระยะแรกน่าจะเริ่มจัดเก็บจากภาคการผลิตที่มีการปล่อยคาร์บอนฯ สูง อาทิ แร่และเชื้อเพลิง เหล็ก โลหะ เคมีภัณฑ์ พลาสติก เป็นต้น ทำให้ประเทศที่ส่งออกสินค้าที่มีการปล่อยคาร์บอนฯ โดยตรงสูง เช่น ประเทศผู้ส่งออกน้ำมัน แร่และเชื้อเพลิง รวมถึงพลังงานไฟฟ้า น่าจะได้รับผลกระทบเป็นกลุ่มแรกๆ ในขณะที่ประเทศที่ส่งออกสินค้าและบริการที่มีการปล่อยคาร์บอนฯ ต่ำกว่าโดยเปรียบเทียบอาจทยอยมีผลบังคับใช้ในอนาคต
อย่างไรก็ดี ยังคงมีประเด็นโต้แย้งว่ามาตรการดังกล่าวอาจเป็นการกีดกันทางการค้าที่ไม่เป็นธรรม โดยเฉพาะกลุ่มประเทศกำลังพัฒนาที่พึ่งพาการส่งออก และอาจยังไม่มีการลงทุนพัฒนาเทคโนโลยีสะอาดในวงกว้าง ดังนั้นจึงยังต้องติดตามรายละเอียดข้อเสนอเพิ่มเติมต่อไป
จาก E&E ลามสู่เกษตร-อาหาร
ศูนย์วิจัยกสิกรไทย วิเคราะห์แนวโน้มภายในปี 2566 ที่มาตรการ CBA จะมีผลบังคับใช้ เป็นอีกปัจจัยท้าทายที่กระตุ้นให้ไทยต้องปรับตัวให้สอดคล้องกับมาตรการทางการค้าเพื่อสิ่งแวดล้อม เพื่อรักษาขีดความสามารถในการแข่งขันไว้
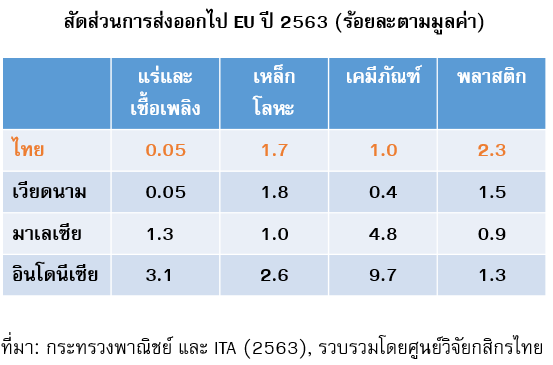
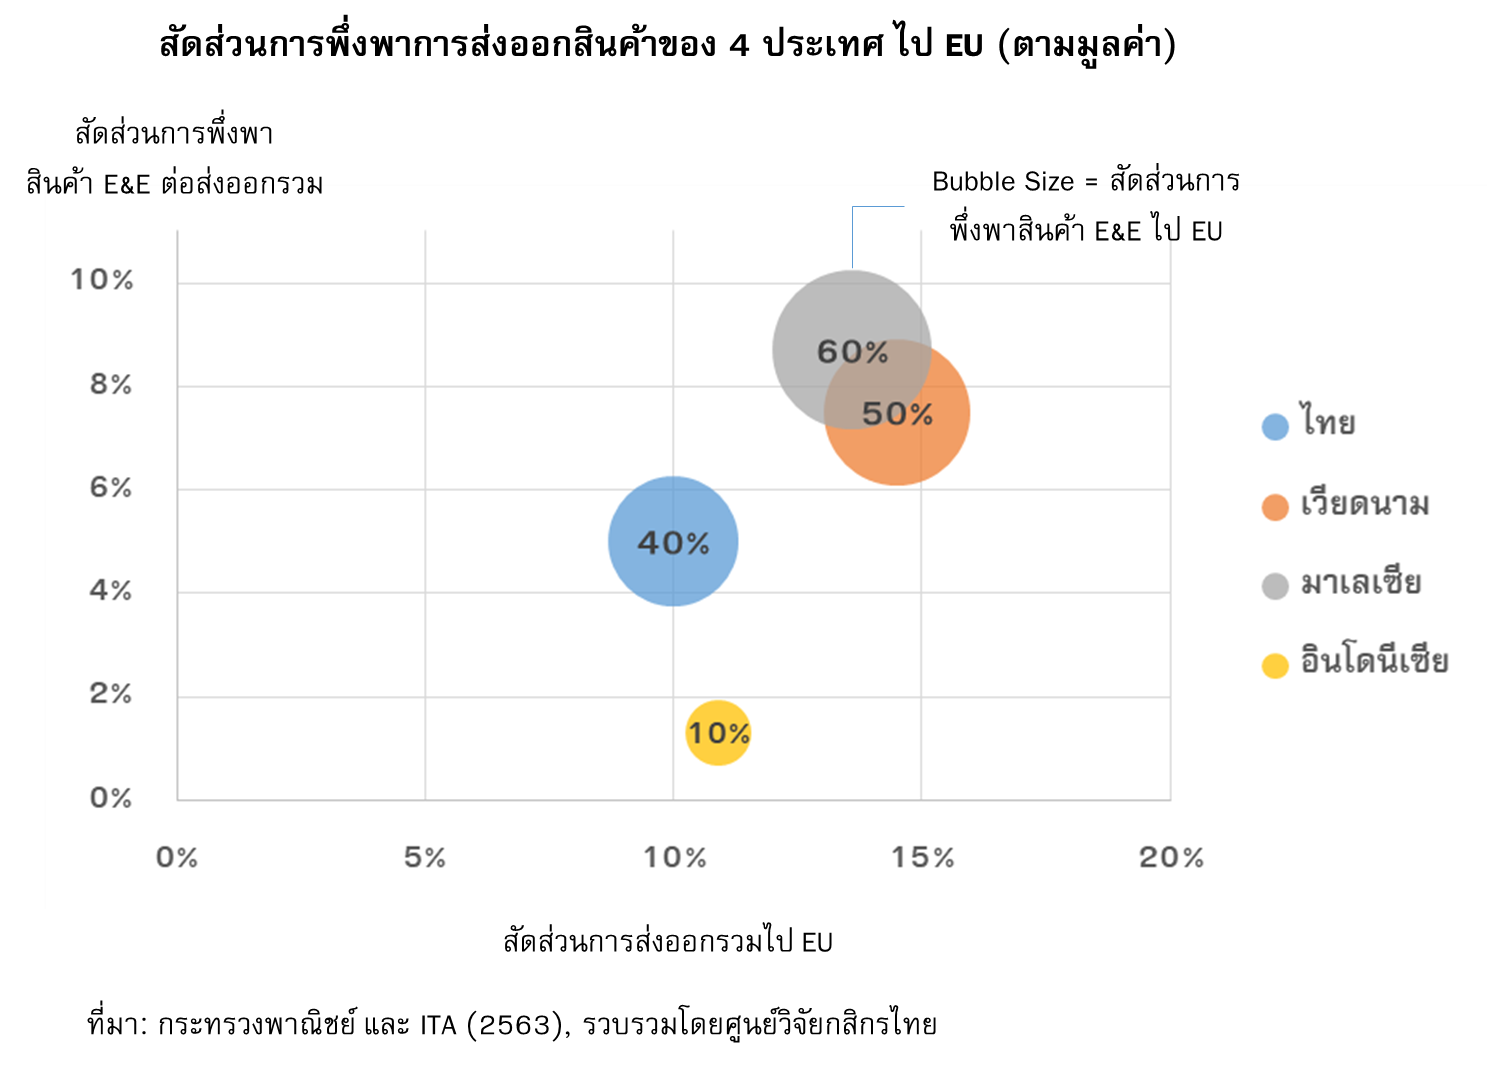
หากเปรียบเทียบกับประเทศคู่แข่งในการส่งออกไป EU อย่างเวียดนาม มาเลเซีย และอินโดนีเซีย โดยเฉพาะสินค้ากลุ่มเครื่องใช้ไฟฟ้าและอิเล็กทรอนิกส์ (E&E) ที่อาจได้รับผลกระทบเป็นกลุ่มแรกๆ เมื่อพิจารณาการส่งออกของไทยไป EU (27 ประเทศ ไม่รวมสหราชอาณาจักร) พบว่า ไทยพึ่งพิงการส่งออกไป EU อยู่ที่ประมาณ 10% ของการส่งออกทั้งหมดของไทย มีสัดส่วนใกล้เคียงกับการส่งออกของประเทศคู่แข่งในอาเซียน อย่างเวียดนาม มาเลเซีย และอินโดนีเซีย ในขณะที่มูลค่าการส่งออกของทั้ง 4 ประเทศ ในกลุ่มสินค้าอย่างแร่และเชื้อเพลิง เหล็ก โลหะ เคมีภัณฑ์ และพลาสติก มีสัดส่วนการส่งออกไป EU ไม่มาก ทำให้อาจไม่ได้รับผลกระทบในระยะแรก
ศูนย์วิจัยกสิกรไทย มองว่า สินค้ากลุ่ม E&E (ฮาร์ดดิสก์ไดรฟ์ แผงวงจรไฟฟ้า) น่าจะได้รับผลกระทบทางอ้อมจากมาตรการ CBA เป็นกลุ่มแรกๆ ซึ่งเป็นกลุ่มสินค้าที่มีการปล่อยคาร์บอนฯ เข้มข้น จากปริมาณการใช้โลหะและสารเคมีมากโดยเปรียบเทียบ อีกทั้งการส่งออกสินค้ากลุ่มดังกล่าวยังมีสัดส่วนกว่า 40% ของมูลค่าการส่งออกจากไทยไป EU นอกจากนี้ กลุ่มสินค้าเกษตรและอาหารที่มีสัดส่วนมูลค่าการส่งออกรองลงมา ก็อาจได้รับผลกระทบเพิ่มเติม เมื่อมีการขยายการบังคับใช้ใน sector เป้าหมายเพิ่มเติม ซึ่งสินค้ากลุ่มนี้ก็เผชิญความท้าทายจากมาตรการสิ่งแวดล้อมที่เกี่ยวข้องกับความปลอดภัยของอาหาร ตามกระแสรักสุขภาพและความนิยมสินค้าที่ลดผลกระทบต่อสิ่งแวดล้อมอยู่แล้ว ทำให้ต้องเร่งปรับตัวอย่างต่อเนื่อง
ปรับตัวก่อนได้เปรียบ
ถึงแม้การปฏิบัติตามข้อกำหนดด้านสิ่งแวดล้อมที่จะมีบทบาทมากขึ้น จะทำให้ธุรกิจมีต้นทุนเพิ่มขึ้น แต่ธุรกิจที่สามารถปรับตัวได้ก่อนจะสามารถสร้างความได้เปรียบในระยะยาว โดยมีมาตรการสนับสนุนต่างๆ จากภาครัฐในการปรับตัว เพื่อลดผลกระทบของมาตรการ CBA และตอบโจทย์การลดการปล่อยคาร์บอนฯที่ท้าทายขึ้น แม้ที่ผ่านมาไทยสามารถบรรลุการลดการปล่อยคาร์บอนฯ ได้ตามเป้าหมาย แต่การมีส่วนร่วมส่วนใหญ่ยังจำกัดอยู่ในกลุ่มผู้เล่นรายใหญ่ เนื่องจากมีความพร้อมในทางปฏิบัติ อาทิ โครงการเพิ่มสัดส่วนการใช้พลังงานทางเลือก การปรับปรุงประสิทธิภาพการผลิตไฟฟ้า การเพิ่มประสิทธิภาพการผลิตและลดของเสีย/ของเหลือจากการผลิต เป็นต้น

อย่างไรก็ตาม ในระยะข้างหน้าไทยจำเป็นต้องขยายการมีส่วนร่วมของผู้ประกอบการขนาดรองลงมา พร้อมทั้งขยายขอบเขตอุตสาหกรรมเป้าหมายมากขึ้น โดยลดความซับซ้อนและต้นทุนในการเข้าร่วม เช่น การส่งเสริมให้ธุรกิจที่ต้องการเข้าร่วมเข้าถึงเงินทุนในการพัฒนาการใช้พลังงานทดแทนหรือปรับปรุงประสิทธิภาพการผลิต การจัดให้มีโครงการความร่วมมือระหว่างผู้เข้าร่วมที่มีศักยภาพกับผู้เข้าร่วมรายใหม่ หรือการรวมกลุ่มผู้ประกอบการในการลดคาร์บอนฯ เพื่อเตรียมรับมือจากผลกระทบของมาตรการ CBA ได้บางส่วน เนื่องจาก EU อาจพิจารณาชดเชยปริมาณคาร์บอนฯ กรณีที่ประเทศส่งออกมีการพัฒนา ETS หรือมาตรการที่สามารถแสดงถึงการลดการปล่อยคาร์บอนฯ ได้ และเพื่อตอบโจทย์การพัฒนาเศรษฐกิจยั่งยืนในภาพรวม










 จะพิจารณาใช้กลไกการจัดการการปล่อยคาร์บอนข้ามแดน Carbon Border Adjustment (CBA) สำหรับสินค้าและบริการข้ามแดนที่มีต้นกำเนิดนอก EU ตามแผน European Green Deal)