นับเป็นประเด็นที่น่าสนใจและควรต้องติดตาม เมื่อบทความเรื่อง “China’s future economic structure : วาดภาพโครงสร้าง เศรษฐกิจจีน ในระยะต่อไป” (เผยแพร่ในวารสารการเงินธนาคารประจำเดือนธันวาคม 2023) โดย SCBEIC ได้มาอัปเดตถึงการเปลี่ยนแปลงครั้งสำคัญของประเทศมหาอำนาจในซีกโลกตะวันออกอย่างจีนในด้านเศรษฐกิจ ซึ่งทุกภาคส่วนจำเป็นต้องรับรู้
โดยจากเดิมการเติบโตของ เศรษฐกิจจีน มีปัจจัยขับเคลื่อนจากการลงทุนเป็นหลัก โดยเฉพาะในภาคอสังหาริมทรัพย์และโครงสร้างพื้นฐาน ตามจำนวนประชากรในเขตเมืองที่เพิ่มขึ้นเรื่อยๆ นอกจากนี้ จีนได้ปฏิรูปประเทศเปิดรับการลงทุนโดยตรงจากต่างชาติ ทำให้จีนกลายเป็นโรงงานผลิตและผู้ส่งออกสินค้าสำคัญของโลกด้วยความได้เปรียบด้านขนาดจำนวนแรงงานและค่าแรงต่ำ ปัจจัยดังกล่าวช่วยสนับสนุนให้อัตราการขยายตัวของเศรษฐกิจจีนเฉลี่ยตั้งแต่ปี 2000-2019 สูงถึง 9% ต่อปี ผลักดันให้จีนกลายเป็นประเทศที่มีความสำคัญอย่างมากต่อเศรษฐกิจโลก
ทว่า มาในวันนี้ เศรษฐกิจจีนจะไม่สามารถพึ่งพาปัจจัยขับเคลื่อนเศรษฐกิจเดิมได้เพราะปัจจัยท้าทายต่างๆ แม้การลงทุนในอสังหาริมทรัพย์และโครงสร้างพื้นฐานจะสนับสนุนให้เศรษฐกิจขยายตัวได้แข็งแกร่ง แต่ก็ต้องแลกมาด้วยระดับหนี้ทั้งในบริษัทอสังหาฯ และรัฐบาลท้องถิ่นที่สูงขึ้นมาก
รวมถึงการสร้างความไม่สมดุลของอุปสงค์และอุปทานในตลาดอสังหาฯ ขณะที่รัฐบาลจีนได้เข้ามาควบคุมเศรษฐกิจมากขึ้นเพื่อลดความเหลื่อมล้ำจากนโยบายเดิมที่ให้ภาคเอกชนทำธุรกิจได้อย่างอิสระและเพิ่มความมั่นคงของประเทศ เห็นได้จากการปราบปรามอุตสาหกรรมต่างๆ เช่น บริษัทเทคโนโลยี โรงเรียนกวดวิชา และบริษัทให้คำปรึกษา (Consultancy) ต่างชาติในจีน เป็นต้น ซึ่งกระทบต่อความเชื่อมั่นธุรกิจ
นอกจากนี้ ท่าทีของชาติตะวันตกต่อจีนมีความตึงเครียดมากขึ้น เริ่มตั้งแต่สงครามการค้าระหว่างสหรัฐและจีนในปี 2018 จนถึงความตึงเครียดระหว่างจีน-ไต้หวันที่สูงขึ้น นำไปสู่การออกมาตรการกีดกันทางเทคโนโลยีของสหรัฐฯ เพื่อไม่ให้จีนเข้าถึงชิปขั้นสูงได้
ท้ายที่สุด ยังมีปัจจัยขนาดประชากรจีนที่มีแนวโน้มลดลงในอนาคตและค่าจ้างที่สูงขึ้น ทั้งแนวนโยบายของรัฐบาลที่เปลี่ยนไป ปัญหาภูมิรัฐศาสตร์ และปัจจัยเชิงโครงสร้างกระทบความน่าดึงดูดของจีนในภาคการผลิตในห่วงโซ่การผลิตโลก ด้วยเหตุนี้ เศรษฐกิจจีน จึงมีแนวโน้มที่จะขยายตัวชะลอลงต่อเนื่องไปในระยะปานกลางถึงยาว
ขนาดและความสำคัญของภาคอสังหาฯ จีนมีแนวโน้มลดลง
ปัจจัยแรกที่บทความนี้หยิบยกมากล่าวถึง คือ ขนาดและความสำคัญของภาคอสังหาฯ จีนที่เคยมีอิทธิพลต่อทุกภาคส่วน จะมีแนวโน้มลดลง ซึ่งแต่ก่อน ภาคอสังหาฯ มีความสำคัญอย่างมากต่อเศรษฐกิจจีน โดยมีอัตราการเติบโตเฉลี่ย 8% ต่อปีในช่วงปี 2000-2019 หากรวมภาคบริการที่เกี่ยวข้องด้วยแล้วจะคิดเป็นสัดส่วนสูงถึงประมาณ 25% ของ GDP เลยทีเดียว
นอกจากนี้ ความมั่งคั่งของชาวจีนถึงประมาณ 70% อยู่ในภาคอสังหาฯ สะท้อนให้เห็นว่าเศรษฐกิจจีนรูปแบบเดิมพึ่งพาภาคอสังหาฯ เป็นอย่างมาก อย่างไรก็ตาม การเติบโตของภาคอสังหาฯ ทำให้การก่อหนี้ของบริษัทอสังหาฯ เร่งตัวสูงขึ้น จนเกิดการเก็งกำไรสูง และนำไปสู่ปัญหาอุปทานล้นตลาด กลายเป็นความเสี่ยงต่อเศรษฐกิจที่รัฐบาลจีนไม่สามารถเพิกเฉยต่อไปได้อีกแล้ว
ทั้งนี้ ในปี 2020 รัฐบาลจีนได้เข้าจำกัดการก่อหนี้ของบริษัทอสังหาฯ ด้วยมาตรการ “Three red lines” ซึ่งกำหนดเพดานมูลค่าหนี้ต่อเงินสด สินทรัพย์ และทุนของบริษัท สะท้อนท่าทีของรัฐบาลที่เปลี่ยนไปจากการสนับสนุนให้ภาคอสังหาฯ เป็นปัจจัยขับเคลื่อนเศรษฐกิจสำคัญ มาเป็นการลดขนาดของภาคอสังหาฯ ลงเพื่อให้เศรษฐกิจจีนเติบโตอย่างยั่งยืนมากขึ้น แม้จะทำให้เศรษฐกิจขยายตัวชะลอลงบ้างก็ตาม
โดยผลกระทบที่เกิดขึ้นตามมา ได้แก่ การหดตัวของภาคอสังหาฯ ต่อเนื่องตั้งแต่ปี 2022 และการผิดนัดชำระหนี้ของบริษัทอสังหาฯ ขนาดใหญ่หลายราย ที่โดยปกติแล้วการซื้อขายอสังหาริมทรัพย์ในจีนส่วนใหญ่เป็นการซื้อก่อนโครงการสร้างเสร็จ เมื่อบริษัทอสังหาฯ ถูกจำกัดการก่อหนี้และไม่สามารถระดมทุนเพื่อสร้างโครงการต่อได้ การส่งมอบโครงการให้ผู้ซื้อบ้านที่ชำระเงินไปแล้วจึงล่าช้า ส่งผลกระทบต่อความเชื่อมั่นของผู้ซื้อบ้านเป็นอย่างมาก เกิดเป็นวัฏจักรเชิงลบ (Negative cycle)
ที่เป็นเช่นนี้เพราะการชำระเงินล่วงหน้าของผู้ซื้อบ้านเป็นหนึ่งในแหล่งเงินทุนสำคัญของบริษัทอสังหาฯ ขณะเดียวกันข้อมูลการลงทุนในภาคอสังหาฯ และพื้นที่เริ่มก่อสร้างใหม่ก็ทรุดตัวลงอย่างหนักจากปัญหาการขาดสภาพคล่องของบริษัทอสังหาฯ
ทั้งนี้ถึงแม้จะเป็นความประสงค์ของรัฐบาลที่อยากให้เศรษฐกิจพึ่งพาภาคอสังหาฯ น้อยลง แต่ด้วยความที่เศรษฐกิจจีนเปราะบางจากการล็อกดาวน์อยู่ก่อนแล้ว ประกอบกับความเชื่อมโยงของภาคอสังหาฯ ในระบบเศรษฐกิจที่มีสูง ทำให้ผลกระทบออกมารุนแรงและกดดันการขยายตัวของเศรษฐกิจอย่างมาก รวมถึงอาจเป็นความเสี่ยงว่าจะเกิดความไม่สงบได้ เช่น การเกิด Mortgage boycott จนในที่สุดรัฐบาลต้องเข้ามาประคับประคองภาคอสังหาฯ ผ่านการออกมาตรการกระตุ้นเศรษฐกิจหลายด้าน เช่น การผ่อนคลายมาตรการ Three red lines การลดอัตราดอกเบี้ยนโยบาย การลดอัตราดอกเบี้ยสินเชื่อบ้านและเงินดาวน์สำหรับบ้านหลังแรกและหลังสอง และการพัฒนา Urban village

การผลิตขั้นสูงในอุตสาหกรรม “Three new” จะเป็นปัจจัยขับเคลื่อนเศรษฐกิจใหม่
รัฐบาลจีนหันมาสนับสนุนการลงทุนในอุตสาหกรรมการผลิตขั้นสูง หรือ “Three new” เพื่อทดแทนการลงทุนในภาคอสังหาฯ ประกอบกับจีนมีความได้เปรียบด้านจำนวนแรงงานและค่าแรงที่ลดลง National Bureau of Statistics of China ได้ให้นิยามว่า Three new ประกอบไปด้วย
1. New industries อุตสาหกรรมใหม่ที่เกิดจากการใช้เทคโนโลยีใหม่
2. New business formats รูปแบบการทำธุรกิจใหม่ที่นำเทคโนโลยีมาใช้เพื่อผลิตสินค้าหรือให้บริการที่หลากหลายและตรงลักษณะลูกค้า (Personalized)
3. New business models รูปแบบโมเดลธุรกิจที่ประยุกต์ใช้เทคโนโลยีดำเนินธุรกิจเพิ่มมูลค่าและกำไร
โดยอุตสาหกรรม “Three new” ขยายตัว 6.5% ในปี 2022 (ยังไม่ได้ปรับผลของราคา : Current price) สูงกว่าอัตราการขยายตัวของผลิตภัณฑ์มวลรวมภายในประเทศที่เป็นตัวเงิน (Nominal GDP) ที่ 5.3% สามอุตสาหกรรมสำคัญที่รัฐบาลจีนและหลายสำนักข่าวยกให้เป็นพลังสำคัญของ Three new ได้แก่ อุตสาหกรรมรถยนต์พลังงานใหม่ (New Energy Vehicles : NEV เช่น รถยนต์ไฟฟ้าและรถยนต์ปลั๊กอินไฮบริด) แบตเตอรี่ลิเธียม และพลังงานสะอาด
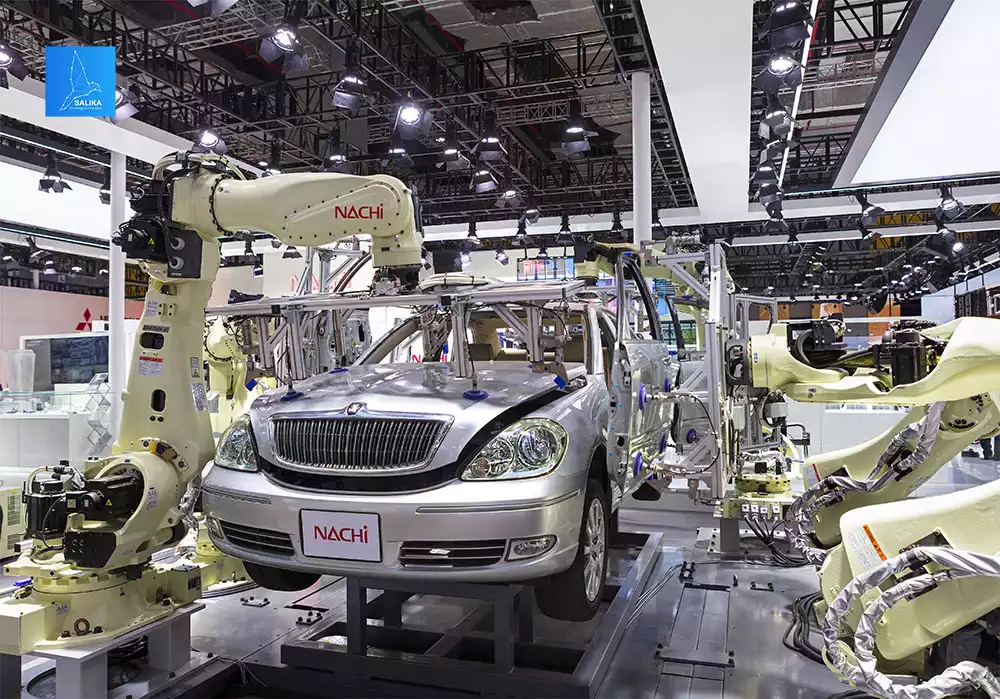
ทั้งนี้ ที่ผ่านมา การผลิตในอุตสาหกรรม Three new เติบโตได้สูง เนื่องจากจีนเป็นผู้เล่นรายสำคัญในตลาดโลก จากความได้เปรียบด้านทรัพยากรและความพร้อมในการผลิต โดยข้อมูลของ International energy agency เผยว่าจีนมีสัดส่วนการส่งออกรถยนต์ EV 35% และการผลิตแบตเตอรี่ลิเธียมไอออน 75% ของโลกในปี 20222 อีกทั้ง ยังเป็นแหล่งผลิตสำคัญของธาตุหายากอื่นๆ (Rare earths) ที่จำเป็นต่อการผลิต EV และพลังงานสะอาดอีกด้วย ซึ่งจีนมีส่วนแบ่งตลาดถึง 80-90% ของธาตุหายากที่แปรรูปแล้วในโลก ข้อมูลจากจีนเองก็แสดงให้เห็นว่าการผลิตรถยนต์ NEV ในจีนเร่งตัวสูงขึ้นมากแตะกว่า 7 ล้านคันในปี 2022
ขณะที่การผลิตชิ้นส่วนที่นำไปผลิตแผงโซลาร์ขยายตัวประมาณ 50-70% ในปี 2022 แนวโน้มอุตสาหกรรม Three new เติบโตต่อเนื่องและกลายเป็นปัจจัยขับเคลื่อนเศรษฐกิจใหม่ มาจากความต้องการในตลาดโลกที่สูงขึ้นและการสนับสนุนของรัฐบาล ซึ่งจะช่วยยกระดับการผลิตของจีนให้มีมูลค่าสูงขึ้น รวมถึงการพัฒนาเทคโนโลยีในประเทศให้สอดคล้องเป้าหมาย Net zero ของจีนเอง
รัฐบาลจะเข้ามีบทบาทใน เศรษฐกิจจีน มากขึ้น
ในช่วงที่ผ่านมา รัฐบาลจีนได้ออกโรดแมปเศรษฐกิจหลายนโยบาย อาทิ
Dual circulation สนับสนุนการบริโภคในประเทศให้เป็นเครื่องยนต์เศรษฐกิจหลัก แทนการลงทุนและการค้าระหว่างประเทศ ตลอดจนการพัฒนาห่วงโซ่อุปทานภายในประเทศในอุตสาหกรรมขั้นสูงเพื่อลดการพึ่งพาชาติตะวันตก สอดคล้องกับ
Made in China 2025 ซึ่งเป็นเป้าหมายเพิ่มการผลิตภายในประเทศสำหรับสินค้าที่มีความสำคัญ เช่น เซมิคอนดักเตอร์และเทคโนโลยีอื่นๆ
Common prosperity หรือการกระจายความมั่งคั่งและลดความเหลื่อมล้ำ ผ่านการควบคุมอัตราการเติบโตธุรกิจและบุคคลรายได้สูงให้มีความเหมาะสม ซึ่งในบางครั้งการดำเนินนโยบายเหล่านี้ไม่สามารถพึ่งพากลไกตลาดให้จัดสรรทรัพยากรตามความประสงค์ของรัฐบาลได้
รัฐบาลจีนจึงจำเป็นต้องเข้ามีบทบาทมากขึ้นในเศรษฐกิจ ผ่านการปราบปรามอุตสาหกรรมหรือบริษัทที่ขัดต่อนโยบาย Common prosperity การจัดตั้งบริษัทของรัฐในอุตสาหกรรมเป้าหมายให้กลายเป็น National champion ที่มีรัฐบาลเป็นผู้สนับสนุน การกระตุ้นให้ธนาคารเชิงนโยบายรัฐ (Policy banks) ปล่อยสินเชื่อให้อุตสาหกรรมเป้าหมายมากขึ้น และการออกกฎหมายเพิ่มความความมั่นคงของประเทศ
แม้มาตราการเหล่านี้จะมีผลกระทบต่อเศรษฐกิจผ่านความเชื่อมั่นของธุรกิจที่ลดลงและความไม่แน่นอนของการดำเนินนโยบายที่สูงขึ้น จนบางครั้งรัฐบาลต้องยอมผ่อนนโยบายดังกล่าวเพื่อประคับประคองเศรษฐกิจไปก่อน แต่ในภาพใหญ่รัฐบาลยังคงมีบทบาทมากใน เศรษฐกิจจีน และมีแนวโน้มเพิ่มบทบาทขึ้นเรื่อยๆ
เพราะความตึงเครียดทางภูมิรัฐศาสตร์ที่สูงขึ้นมากเป็นอีกปัจจัยให้รัฐบาลเข้ามาควบคุมเศรษฐกิจมากขึ้น เพื่อลดการพึ่งพาชาติตะวันตกที่มีแนวโน้มออกมาตรการกีดกันทางการค้ามากขึ้น จีนจำเป็นต้องเร่งพัฒนาอุตสาหกรรมเซมิคอนดักเตอร์ในประเทศของตัวเองเนื่องจากสหรัฐฯ และชาติพันธมิตรได้ออกมาตรการจำกัดการเข้าถึงชิปขั้นสูงของจีน ซึ่งหากปล่อยให้กลไกตลาดจัดสรรทรัพยากรเองนั้น อาจไม่เกิดการลดการพึ่งพาชาติตะวันตกได้เร็วพอและจะทำให้จีนอ่อนไหวต่อนโยบายเศรษฐกิจของต่างประเทศ
ในตอนท้ายของบทความ ได้สรุปว่าท้ายที่สุด เมื่อโลกเปลี่ยน จีนก็ต้องเปลี่ยนเช่นกัน การปฏิรูปโครงสร้างเศรษฐกิจของจีนครั้งนี้จะทำให้หน้าตาของเศรษฐกิจจีนเปลี่ยนไป โมเดลเศรษฐกิจเดิมจะไม่สามารถขับเคลื่อนเศรษฐกิจได้เหมือนเก่า ในช่วงการปรับโครงสร้างเศรษฐกิจนี้ เศรษฐกิจจีนจะมีแนวโน้มชะลอตัวในระยะปานกลางถึงยาว แต่หากการยอมเจ็บในระยะสั้นจะได้มาซึ่งความมั่นคง ความยั่งยืน และความเท่าเทียมเพิ่มขึ้น ก็น่าจะเป็นสิ่งที่ดีสำหรับเศรษฐกิจจีนเองในระยะยาว รวมถึงเศรษฐกิจโลกและเศรษฐกิจไทยที่ยังไงก็ต้องพึ่งพาจีนไม่มากก็น้อยต่อไปในโลกที่ไม่สามารถแยกเป็นขั้วได้อย่างสมบูรณ์
ที่มา : เรียบเรียงจาก บทความเรื่อง “China’s future economic structure : วาดภาพโครงสร้าง เศรษฐกิจจีน ในระยะต่อไป” (เผยแพร่ในวารสารการเงินธนาคารประจำเดือนธันวาคม 2023) โดย SCBEIC
รับรู้เรื่องจีนในหลากมิติ
“จีน” รุกพลังงานสะอาดต่อเนื่อง เดินหน้าทดสอบโรงงานแปลง “ถ่านหิน” เป็น “เอทานอล” ที่ใหญ่ที่สุดในโลก
เรียนรู้จากศูนย์ AI computing จีน-อาเซียน พร้อมถอดบทเรียนเพื่อปรับใช้ตอบโจทย์แผน AI Thailand