การเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ (low carbon economy) ทั่วโลกมีแรงขับเคลื่อนจากความจำเป็นเร่งด่วนในการแก้ไขปัญหาการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate change) โดยพึ่งพาพลังงานหมุนเวียนเช่น พลังงานแสงอาทิตย์และพลังงานลม ฯลฯ
แต่แหล่งพลังงานเหล่านี้มีลักษณะ “ไม่ต่อเนื่อง” (intermittent) คือไม่สามารถผลิตไฟฟ้าได้ตลอด 24 ชั่วโมง
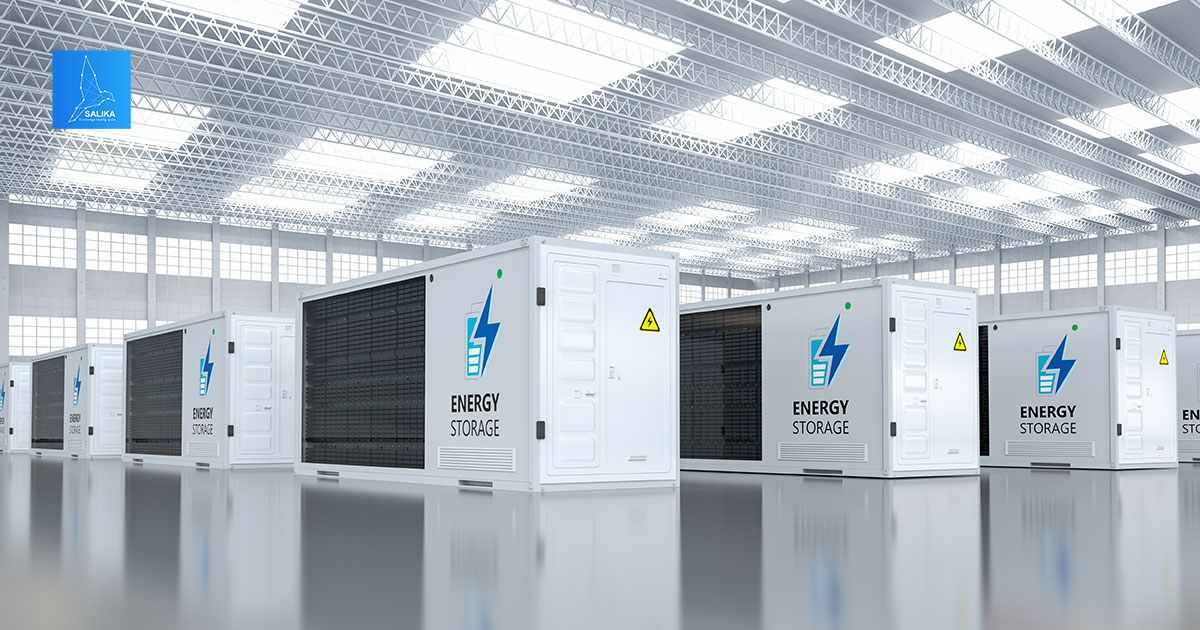
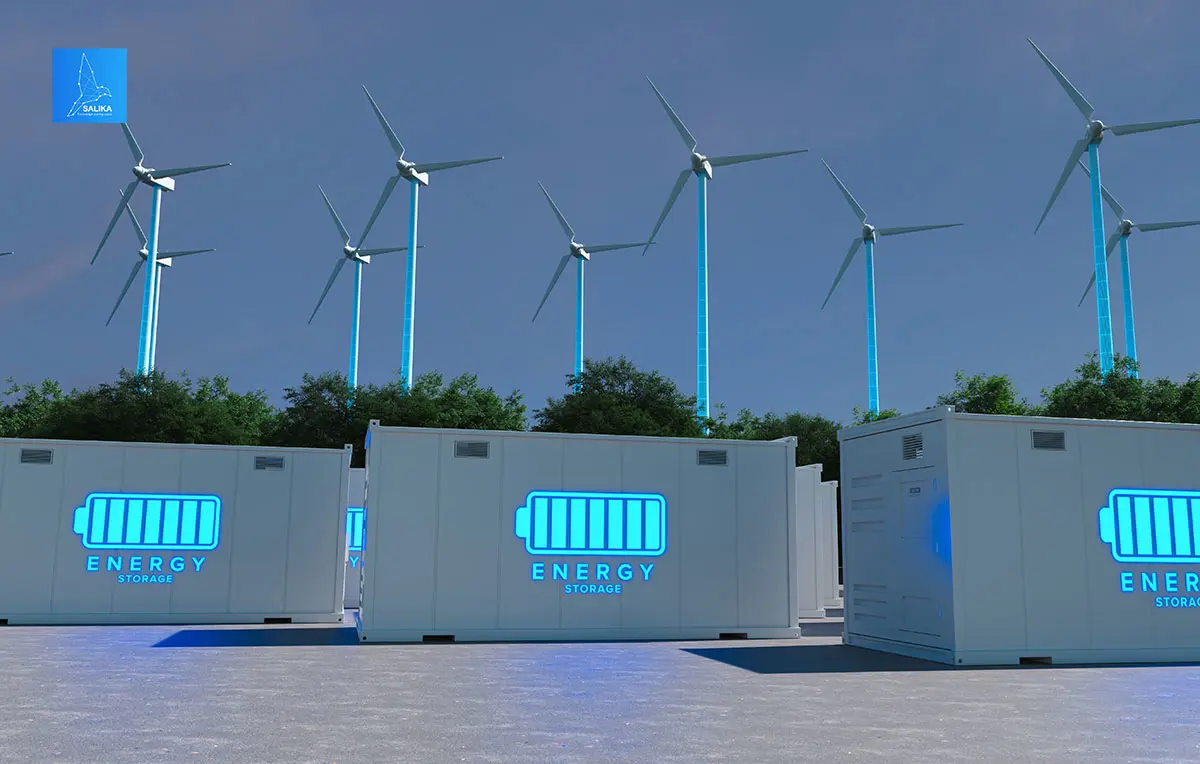
ดังนั้น ระบบกักเก็บพลังงาน (BESS : Battery Energy Storage System) จึงเข้ามามีบทบาทสำคัญ ทำหน้าที่เป็น แบตเตอรี่สำรองขนาดใหญ่สำหรับโครงข่ายไฟฟ้า (Grids) โดยจะกักเก็บพลังงานส่วนเกินไว้เมื่อมีปริมาณมาก และปล่อยกลับคืนเข้าสู่ระบบเมื่อมีความต้องการใช้สูงหรือในช่วงที่ไม่มีแสงแดดและลม ซึ่งบทบาทที่สำคัญนี้เองคือสิ่งที่ทำให้โครงข่ายไฟฟ้าที่พึ่งพาพลังงานหมุนเวียนได้อย่างสมบูรณ์กลายเป็นจริงได้
ด้วยเหตุนี้ตลาดระบบกักเก็บพลังงานทั่วโลก จึงเกิดการขยายตัวในอัตราที่ไม่เคยเกิดขึ้นมาก่อน จากการวิจัยพบว่า ตลาด ระบบแบตเตอรี่กักเก็บพลังงาน (BESS) เพียงอย่างเดียวมีมูลค่าสูงกว่า 7.7 พันล้านดอลลาร์ในปี 2024 และคาดว่าจะเติบโตไปถึงกว่า 25.5 พันล้านดอลลาร์ภายในปี 2029 โดยมีอัตราการเติบโตเฉลี่ยสะสมต่อปี (CAGR) เกือบ 27%
อย่างไรก็ตาม เมื่อพิจารณาตลาดในวงกว้างขึ้น ซึ่งรวมถึงเทคโนโลยีทั้งหมดอย่างระบบผลิตไฟฟ้าพลังน้ำแบบสูบกลับ (pumped-storage hydropower) บางการประเมินระบุว่า มูลค่าตลาดรวมอยู่ที่ประมาณ 669 พันล้านดอลลาร์ในปี 2024
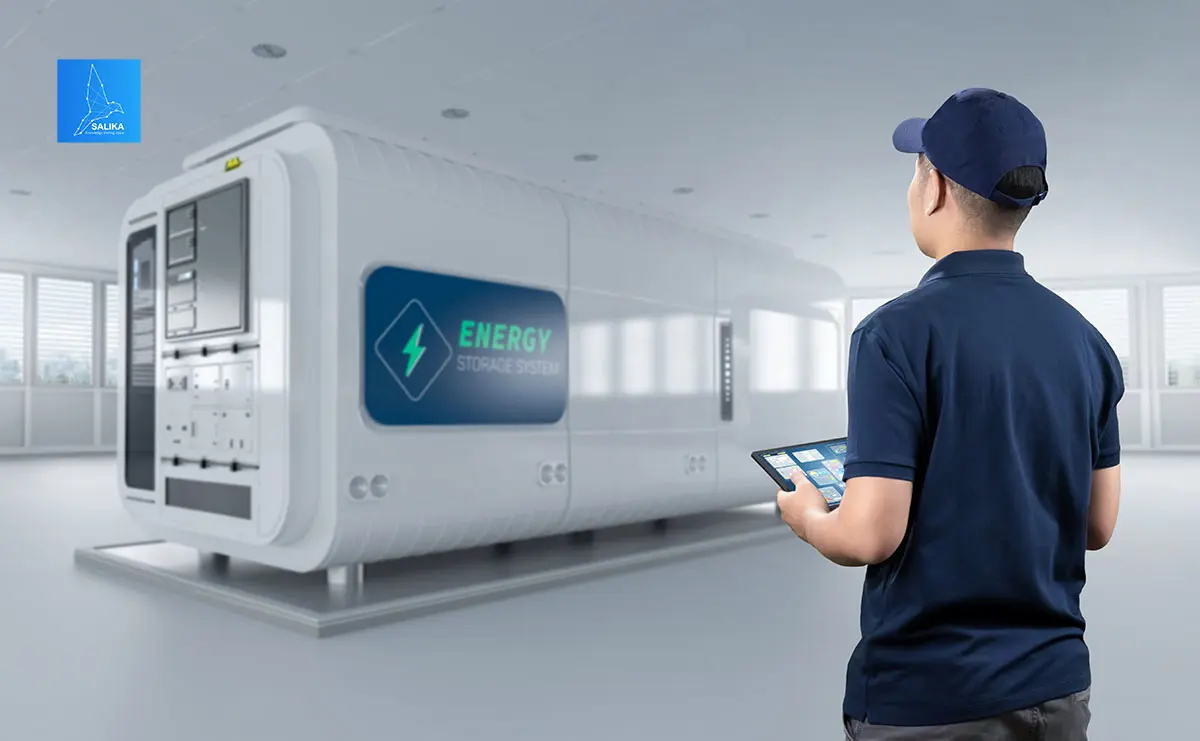
ประเด็นสำคัญคือ แม้เทคโนโลยีดั้งเดิมอย่างพลังน้ำแบบสูบกลับจะยังคงเป็นสัดส่วนหลักของมูลค่าตลาด แต่ BESS คือกลุ่มที่มีการเติบโตเร็วที่สุด
การขยายตัวอย่างรวดเร็วนี้ เป็นสัญญาณที่ชัดเจนว่าเทคโนโลยีแบตเตอรี่กำลังกลายเป็นส่วนสำคัญและกระแสหลักในระบบพลังงาน ไม่ใช่แค่เพียงทางเลือกเฉพาะกลุ่ม (nich market) อีกต่อไป
ระบบกักเก็บพลังงานกำลังเปลี่ยนแปลงภูมิทัศน์พลังงานของโลกอย่างเงียบๆ แต่ส่งผลกระทบอย่างมหาศาล อะไรคือปัจจัยที่ขับเคลื่อนการเติบโตนี้ ซึ่งมีสองปัจจัยสำคัญที่เข้ามามีบทบาท
ปัจจัยแรกคือต้นทุนแบตเตอรี่ที่ลดลงอย่างมาก ในปี 2024 ต้นทุนเฉลี่ยของชุดแบตเตอรี่ลิเธียมไอออนลดลงถึง 20% เมื่อเทียบกับปีก่อนหน้า ซึ่งเป็นสถิติใหม่ที่ต่ำสุดที่ 115 ดอลลาร์ต่อกิโลวัตต์-ชั่วโมง และเป็นการลดลงรายปีที่มากที่สุดนับตั้งแต่ปี 2017 การลดลงนี้เกิดจากการรวมกันของหลายปัจจัย ทั้งกำลังการผลิตที่เกินความต้องการ (manufacturing oversupply) การประหยัดจากขนาด (economies of scale) และการนำเคมีแบตเตอรี่ (chemistry) ที่คุ้มค่ากว่าอย่างลิเธียม-ฟอสเฟต (LFP) มาใช้มากขึ้น
BloombergNEF คาดการณ์ว่าราคาอาจลดลงต่ำกว่า 100 ดอลลาร์ต่อกิโลวัตต์-ชั่วโมงในอนาคตอันใกล้ ซึ่งถือเป็น “จุดเปลี่ยนสำคัญ” ที่จะทำให้รถยนต์ไฟฟ้าและระบบกักเก็บพลังงานแบบติดตั้งอยู่กับที่ สามารถแข่งขันด้านต้นทุนได้ในวงกว้าง
ปัจจัยที่สอง คือแนวโน้มที่กำลังเติบโตของ ระบบกักเก็บพลังงานระยะยาว (Long-Duration Energy Storage) หรือ LDES แม้ว่าแบตเตอรี่ลิเธียมไอออนจะเหมาะสำหรับความต้องการระยะสั้น แต่โครงข่ายไฟฟ้าที่มีสัดส่วนพลังงานหมุนเวียนสูงจะต้องมีระบบกักเก็บพลังงานที่สามารถใช้งานได้นานหลายชั่วโมง หลายวัน หรือแม้กระทั่งหลายสัปดาห์ LDES โดยทั่วไปแล้วหมายถึงระบบที่สามารถจ่ายพลังงานได้อย่างต่อเนื่องนานกว่า 10 ชั่วโมง
ในปัจจุบัน อุตสาหกรรมการผลิตระบบกักเก็บพลังงานกระจุกตัวอยู่ในทวีปเอเชีย ซึ่งมีบริษัทจากจีนและเกาหลีใต้ เช่น CATL, BYD และ LG Energy Solution ครองตลาดแบตเตอรี่ลิเธียมไอออน
ยกตัวอย่าง โครงการ BESS ที่ใหญ่ที่สุดในโลก ที่กำลังจะเกิดขึ้นคือโครงการของ BYD ในซาอุดีอาระเบีย ขนาด 12.5 GWh ซึ่งออกแบบมาเพื่อสร้างเสถียรภาพให้กับโครงข่ายไฟฟ้าและรองรับการรวมพลังงานหมุนเวียน โครงการในลักษณะนี้กำลังพิสูจน์ให้เห็นว่าระบบขนาดใหญ่ระดับสาธารณูปโภค สามารถทำงานได้อย่างน่าเชื่อถือและมีประสิทธิภาพ ซึ่งเป็นก้าวสำคัญสู่การที่โลกจะใช้พลังงานหมุนเวียนเป็นหลัก
ในส่วนของประเทศไทย ได้แสดงความมุ่งมั่นอย่างแน่วแน่ต่ออนาคตพลังงานสะอาด ด้วยเป้าหมายระดับชาติในการบรรลุความเป็นกลางทางคาร์บอน (Carbon Neutrality) ภายในปี 2050 และ Net-Zero ภายในปี 2065 เพื่อให้บรรลุเป้าหมายเหล่านี้
ด้วยเหตุนี้ ร่างแผนพัฒนากำลังผลิตไฟฟ้า (Power Development Plan: PDP) ฉบับใหม่จึงมีแนวคิดที่จะเพิ่มสัดส่วนของพลังงานหมุนเวียนให้มากกว่า 50% ของพลังงานไฟฟ้าทั้งหมด ทั้งนี้ระบบแบตเตอรี่กักเก็บพลังงาน (BESS) จะเป็นองค์ประกอบสำคัญของโครงสร้างพื้นฐานด้านพลังงานของประเทศ โดยต้องมี BESS 10,000 เมกะวัตต์ นับเป็นการส่งสัญญาณถึงการเปลี่ยนแปลงแนวคิดที่สำคัญ โดยยกระดับระบบกักเก็บพลังงานจากเทคโนโลยีเฉพาะกลุ่มขึ้นมาเป็นเสาหลักเชิงยุทธศาสตร์ที่สำคัญสำหรับความมั่นคงทางพลังงานของไทย
อย่างไรก็ตาม การเปลี่ยนผ่านด้านพลังงานในระยะยาวควรมุ่งเน้นที่ระบบกักเก็บพลังงานระยะยาว (Long-Duration Energy Storage) พร้อมกันไปด้วย รวมทั้งการลงทุนและพัฒนาอย่างต่อเนื่องในโครงสร้างพื้นฐานพื้นฐาน เช่น สมาร์ทกริด (Smart Grids) เพื่อจัดการกับความผันผวนที่มาพร้อมกับสัดส่วนพลังงานหมุนเวียนที่สูงขึ้นได้อย่างมีประสิทธิภาพ

การปฏิวัติระบบกักเก็บพลังงานของไทย จะต้องขับเคลื่อนภายใต้ความร่วมมือระหว่างภาครัฐและภาคเอกชน ตัวอย่างกรณี การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ. : EGAT) ซึ่งเป็นผู้นำในภาครัฐกำลังพัฒนาโครงการขนาดใหญ่ เช่น โรงไฟฟ้าพลังงานแสงอาทิตย์ทุ่นลอยน้ำ ร่วมกับ โรงไฟฟ้าพลังน้ำแบบไฮบริด (Hydro-Floating Solar Hybrid) ที่เขื่อนสิรินธร ซึ่งผสานรวมพลังงานแสงอาทิตย์ พลังงานน้ำ และระบบจัดการพลังงานเข้าด้วยกันเพื่อการผลิตไฟฟ้าที่มั่นคงตลอด 24 ชั่วโมง
นอกจากนี้ กฟผ. ยังมีแผนที่จะพัฒนาโครงการโรงไฟฟ้าพลังน้ำแบบสูบกลับ (pumped-storage hydropower) ด้วยกำลังผลิตรวมเกือบ 2.5 GW
ในขณะเดียวกัน ภาคเอกชนก็เพิ่มการมีส่วนร่วมอย่างรวดเร็ว โดยในปี 2022 รัฐบาลได้อนุมัติโครงการ Solar-plus-BESS จำนวน 24 โครงการ ด้วยกำลังกักเก็บไฟฟ้ารวม 994 เมกะวัตต์
กล่าวได้ว่า ปัจจัยสำคัญที่ทำให้โครงการเหล่านี้ประสบความสำเร็จคือความสามารถในการดึงดูดเงินทุนสนับสนุนจากสถาบันการเงินระหว่างประเทศที่สำคัญ เช่น ธนาคารพัฒนาเอเชีย (ADB) ธนาคารเพื่อการลงทุนโครงสร้างพื้นฐานแห่งเอเชีย (AIIB) และ ธนาคารโลก (World Bank) ซึ่งแสดงให้เห็นว่าโครงการเหล่านี้ไม่เพียงแต่มีความเป็นไปได้ทางเทคนิคเท่านั้น แต่ยัง “สามารถระดมทุนได้” (bankable) ในเชิงพาณิชย์และพร้อมสำหรับการลงทุนขนาดใหญ่
กล่าวโดยสรุป ระบบกักเก็บพลังงาน ไม่ใช่เป็นเพียง “ทางเลือก” แต่เป็น “ทางหลัก” ของอนาคตพลังงานที่สะอาด มั่นคง และยั่งยืนสำหรับประเทศไทยและโลกของเรา
เรื่องโดย : อลงกรณ์ พลบุตร ประธานสถาบันเอฟเคไอไอ ประธานมูลนิธิ Worldview Clmate Foundation ผู้ก่อตั้งและประธานกิตติมศักดิ์มูลนิธิสถาบันพลังงานทางเลือกแห่งประเทศไทย และรองประธานคณะกรรมการยุทธศาสตร์พรรคประชาธิปัตย์




 ทั่วโลกมีแรงขับเคลื่อนจากความจำเป็นเร่งด่วนในการแก้ไขปัญหาการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate change) โดยพึ่งพาพลังงานหมุนเวียนเช่น พลังงานแสงอาทิตย์และพลังงานลม ฯลฯ แต่แหล่งพลังงานเหล่านี้มีลักษณะ "ไม่ต่อเนื่อง" (intermittent) คือไม่สามารถผลิตไฟฟ้าได้ตลอด 24 ชั่วโมง)