ดัชนีการรับรู้การทุจริตหรือคอร์รัปชัน (Corruption Perceptions Index หรือ CPI) ไม่ใช่แค่ภาพลักษณ์ แต่เป็น “ดัชนีชี้วัดความเสี่ยงทางการเงิน” หากคะแนน CPI ต่ำลงเรื่อยๆ จะเป็นสัญญาณเตือน (Red Flag) ให้นักลงทุนต่างชาติเริ่มถอนทุน หรือเรียกผลตอบแทนที่สูงขึ้น ซึ่งจะกดดันให้อันดับความน่าเชื่อถือของประเทศถูกปรับลดลงในที่สุด
การวิเคราะห์ดัชนีคอร์รัปชัน (CPI) ในมุมมองของนักลงทุนต่างชาตินั้นไม่ได้เป็นเพียงเรื่องของ “จริยธรรม” แต่คือการประเมิน “ความเสี่ยงเชิงโครงสร้าง” ที่ส่งผลโดยตรงต่อความสามารถในการชำระหนี้ (Creditworthiness) และผลตอบแทนจากการลงทุน โดยมีประเด็นวิเคราะห์เชิงลึก ดังนี้
1. กลไกการส่งผ่านจากคอร์รัปชันสู่อันดับความน่าเชื่อถือ
สถาบันจัดอันดับความน่าเชื่อถือหลักอย่าง S&P, Moody’s และ Fitch ใช้ดัชนีธรรมาภิบาล (Governance Indicators) ซึ่งรวมถึง CPI เป็นปัจจัยสำคัญในการตัดสินใจ โดยการคอร์รัปชันส่งผลกระทบผ่านช่องทางหลัก 3 ทาง:
วินัยทางการคลัง (Fiscal Discipline) : การทุจริตในโครงการภาครัฐนำไปสู่การใช้งบประมาณที่ไม่มีประสิทธิภาพ (Leakage) ทำให้หนี้สาธารณะพุ่งสูงขึ้นโดยไม่ได้สร้างการเติบโตทางเศรษฐกิจที่แท้จริง
รายได้ของรัฐ (Revenue Mobilization) : คอร์รัปชันในระบบภาษีทำให้รัฐจัดเก็บรายได้ได้น้อยกว่าที่ควรจะเป็น (Tax Evasion) ส่งผลให้ความสามารถในการชำระคืนหนี้ลดลง
เสถียรภาพทางการเมือง (Political Stability) : ระดับคอร์รัปชันที่สูงมักนำไปสู่ความขัดแย้งในสังคมและการประท้วง ซึ่งเป็นปัจจัยเสี่ยงสูงสุดที่อาจนำไปสู่การเปลี่ยนรัฐบาลแบบฉับพลันหรือการเปลี่ยนแปลงนโยบายที่กระทบต่อนักลงทุน
2. มุมมองของนักลงทุนต่างชาติต่อ CPI
สำหรับนักลงทุนสถาบันและผู้จัดการกองทุนต่างชาติ CPI ทำหน้าที่เป็น “Proxy ของต้นทุนแฝง” คือ
ก. ต้นทุนการทำธุรกิจ (Transaction Costs) นักลงทุนมองว่าคะแนน CPI ที่ต่ำหมายถึงการต้องเผชิญกับ “ค่าต๋ง” หรือการเรียกรับสินบนในการขออนุมัติโครงการ ซึ่งเป็นต้นทุนที่คำนวณได้ยากและมีความเสี่ยงทางกฎหมาย (เช่น กฎหมาย FCPA ของสหรัฐฯ)
ข. ความโปร่งใสและหลักนิติธรรม (Rule of Law) หากคอร์รัปชันสูง นักลงทุนจะขาดความเชื่อมั่นว่าจะสามารถคุ้มครองสิทธิในทรัพย์สินหรือข้อพิพาททางการค้าได้อย่างยุติธรรม ทำให้พวกเขาต้องการ Risk Premium (ส่วนต่างอัตราดอกเบี้ย) ที่สูงขึ้นเพื่อชดเชยความเสี่ยงนี้
ค. ประสิทธิภาพของการลงทุนโดยตรงจากต่างประเทศ (FDI) ผลการวิเคราะห์พบว่า คะแนน CPI ที่ดีขึ้นเพียง 1 คะแนน อาจช่วยลดต้นทุนการกู้ยืมในตลาดพันธบัตรโลกลงได้ และช่วยเพิ่มความน่าจะเป็นในการยกระดับ Rating (Upgrade) ได้ถึง 1 ขั้น (Notch) ในบางกรณี
3. ข้อสังเกตเชิงลึก (The “Grease the Wheels” Paradox)
ในบางกรณี นักลงทุนอาจยังเข้าลงทุนในประเทศที่มีคอร์รัปชันสูง (เช่นบางประเทศในตลาดเกิดใหม่) หากมีทรัพยากรธรรมชาติสูงหรือตลาดเติบโตเร็วมาก แต่พวกเขาจะใช้วิธี “จำกัดความเสี่ยง” โดยการลงทุนผ่านหุ้นกู้ระยะสั้น หรือเรียกร้องการค้ำประกันจากสถาบันการเงินระหว่างประเทศแทน
เปรียบเทียบ CPI กลุ่มประเทศอาเซียน
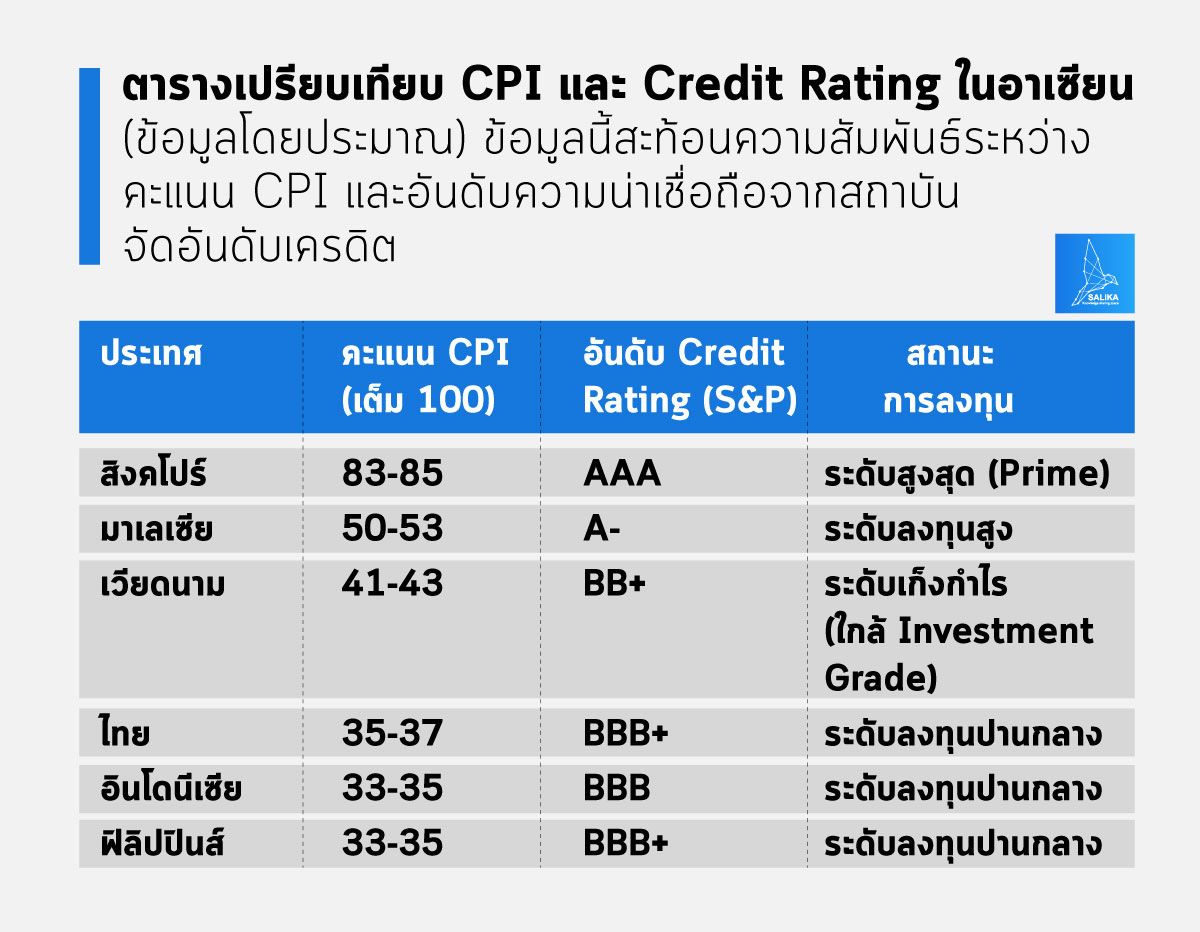
การเปรียบเทียบในภูมิภาคอาเซียนจะช่วยให้เห็นภาพชัดเจนขึ้นว่า “ความสะอาดโปร่งใส” สัมพันธ์กับ “ความเชื่อมั่นทางการเงิน” อย่างไร โดยเฉพาะในกลุ่มประเทศที่เป็นคู่แข่งโดยตรงในการดึงดูดเม็ดเงินลงทุน (FDI)
วิเคราะห์เชิงลึก: ไทย vs คู่แข่งอาเซียน
1. ไทย : “ติดกับดักความไม่แน่นอน” ประเทศไทยมีอันดับ Credit Rating ที่ค่อนข้างแข็งแกร่ง (BBB+) เมื่อเทียบกับคะแนน CPI ที่ยังต่ำกว่าเกณฑ์เฉลี่ยโลก เนื่องจากเรามีพื้นฐานเศรษฐกิจมหภาคที่ดีและเงินสำรองระหว่างประเทศที่สูง แต่ในสายตานักลงทุนต่างชาติ คะแนน CPI ที่ทรงตัวหรือลดลง เป็นตัวฉุดรั้งไม่ให้เราก้าวไปสู่ระดับ “A” ได้เสียที เพราะความกังวลเรื่องความโปร่งใสในโครงการเมกะโปรเจกต์และการบังคับใช้กฎหมาย
2. สิงคโปร์ (Singapore): “มาตรฐานทองคำ” สิงคโปร์พิสูจน์ให้เห็นว่า CPI ที่สูง (คอร์รัปชันต่ำมาก) นำไปสู่ Credit Rating ระดับสูงสุด (AAA) ทำให้นักลงทุนมองว่าเป็น “Safe Haven” หรือที่พักเงินที่ปลอดภัยที่สุดในภูมิภาค ส่งผลให้ต้นทุนการกู้ยืมของรัฐบาลสิงคโปร์ต่ำที่สุด
3. เวียดนาม (Vietnam): “ดาวรุ่งที่น่าจับตา” แม้ Credit Rating จะยังต่ำกว่าไทย แต่เวียดนามมีแนวโน้มการปราบปรามคอร์รัปชันที่จริงจังในช่วงหลายปีหลัง (คะแนน CPI ค่อยๆ ขยับขึ้น) นักลงทุนต่างชาติเริ่มมองว่าเวียดนามมีความเสี่ยงด้านธรรมาภิบาลที่ลดลง ซึ่งหากคะแนน CPI ของเวียดนามแซงหน้าไทยในอนาคต อาจมีผลต่อการตัดสินใจย้ายฐานการผลิตจากไทยไปเวียดนามมากขึ้น
ผลกระทบต่อกลยุทธ์ของนักลงทุน (Investor Strategy)
Risk Premium : ในกลุ่มประเทศที่มี CPI ใกล้เคียงกันอย่าง ไทย อินโดนีเซีย และฟิลิปปินส์ นักลงทุนจะไปดูที่ “เสถียรภาพทางการเมือง” เป็นตัวตัดสินเพิ่ม หากประเทศใดมีปัญหาคอร์รัปชันร่วมกับความวุ่นวายทางการเมือง นักลงทุนจะเรียกอัตราดอกเบี้ยพันธบัตรที่สูงขึ้นทันที
Institutional Quality : นักลงทุนสถาบันรายใหญ่ (เช่น กองทุนบำนาญระดับโลก) มีเกณฑ์ ESG (Environmental, Social, and Governance) หากคะแนนด้าน Governance (ซึ่งมี CPI เป็นส่วนหลัก) ต่ำกว่าเกณฑ์ที่กำหนด พวกเขาจะถูกสั่งห้ามไม่ให้ลงทุนในประเทศนั้นๆ แม้ว่าผลตอบแทนจะจูงใจก็ตาม
สรุป: แม้ปัจจุบัน Credit Rating ของไทยยังคงอยู่ในระดับน่าลงทุน (Investment Grade) แต่คะแนน CPI ที่ยังวนเวียนอยู่ที่ระดับ 35-37 คะแนน ถือเป็น “เพดานแก้ว” ที่ทำให้ไทยเสียเปรียบมาเลเซีย และกำลังโดนเวียดนามไล่จี้ขึ้นมาในแง่ของความเชื่อมั่นเชิงโครงสร้าง
ปฏิรูปโครงสร้างต้นทุนแฝงกับภารกิจยกระดับขีดความสามารถการแข่งขันไทย
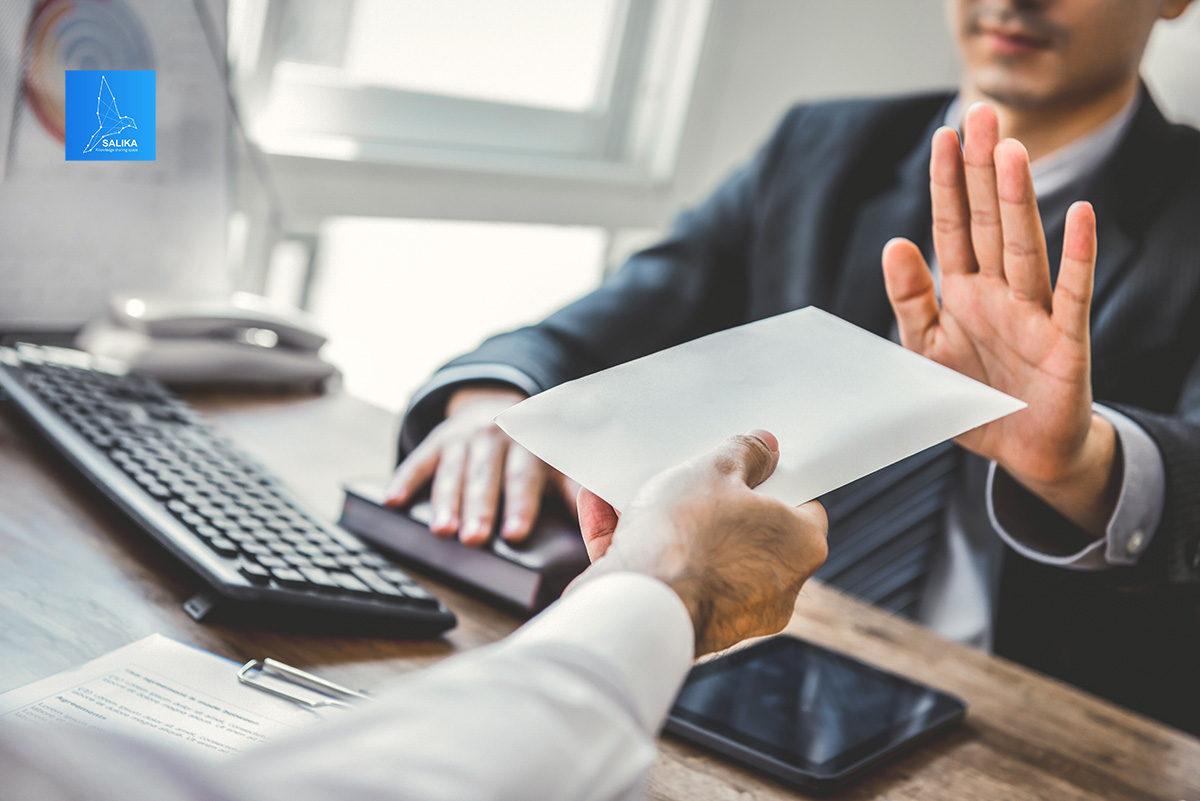
คณะกรรมการร่วมภาคเอกชน 3 สถาบัน (กกร.) ได้ออกมาเคลื่อนไหวเชิงสัญลักษณ์และนโยบายผ่านแคมเปญ “Zero Corruption” ซึ่งไม่ใช่เพียงการเรียกร้องความโปร่งใสในมิติทางจริยธรรมเท่านั้น แต่เป็นการส่งสัญญาณเชิงเศรษฐศาสตร์ถึง “ความจำเป็นเร่งด่วนในการลดต้นทุนแฝงของระบบเศรษฐกิจ” (Reduction of Economic Frictions) เพื่อรักษาเสถียรภาพและเพิ่มขีดความสามารถในการแข่งขันของประเทศในเวทีโลก
จากการวิเคราะห์ของ กกร. และเครือข่ายภาคี ปัญหาการทุจริตถูกมองว่าเป็นปัจจัยบั่นทอนศักยภาพการเติบโตของ GDP อย่างมีนัยสำคัญ โดยผลสำรวจระบุว่าภาคธุรกิจกว่า 97% มองว่าปัญหาคอร์รัปชันมีความรุนแรงในระดับวิกฤต
ภายใต้การนำของสภาหอการค้าฯ สภาอุตสาหกรรมฯ และสมาคมธนาคารไทย ร่วมกับภาคีเชิงวิชาการอย่าง TDRI และ มหาวิทยาลัยหอการค้าไทย กำลังผลักดันให้ “ความโปร่งใส” กลายเป็น National Agenda ที่วัดผลได้จริง (Tangible Metrics) โดยเน้นย้ำว่า การเลือกตั้งในวันที่ 8 กุมภาพันธ์ 2569 คือหัวเลี้ยวหัวต่อสำคัญในการเลือก “โมเดลเศรษฐกิจ” ของประเทศ การซื้อสิทธิ์ขายเสียงและการทุจริตเชิงนโยบายถูกวิเคราะห์ว่าเป็นต้นทุนที่สังคมต้องจ่ายคืนในภายหลัง ผ่านนโยบายประชานิยมที่ไม่สร้าง Productivity หรือการผูกขาดในโครงการโครงสร้างพื้นฐาน
ท่าทีของ กกร. ในครั้งนี้สะท้อนถึงการเปลี่ยนผ่านจากการเรียกร้องทางการเมือง สู่การผลักดัน “ธรรมาภิบาลทางเศรษฐกิจ” (Economic Governance) เพื่อให้ประเทศไทยหลุดพ้นจากกับดักรายได้ปานกลาง ผ่านการเพิ่มประสิทธิภาพเชิงโครงสร้างและการแข่งขันที่เท่าเทียม




 ไม่ใช่แค่ภาพลักษณ์ แต่เป็น "ดัชนีชี้วัดความเสี่ยงทางการเงิน" หากคะแนน CPI ต่ำลงเรื่อยๆ จะเป็นสัญญาณเตือน (Red Flag) ให้นักลงทุนต่างชาติเริ่มถอนทุน หรือเรียกผลตอบแทนที่สูงขึ้น ซึ่งจะกดดันให้อันดับความน่าเชื่อถือของประเทศถูกปรับลดลงในที่สุด)