

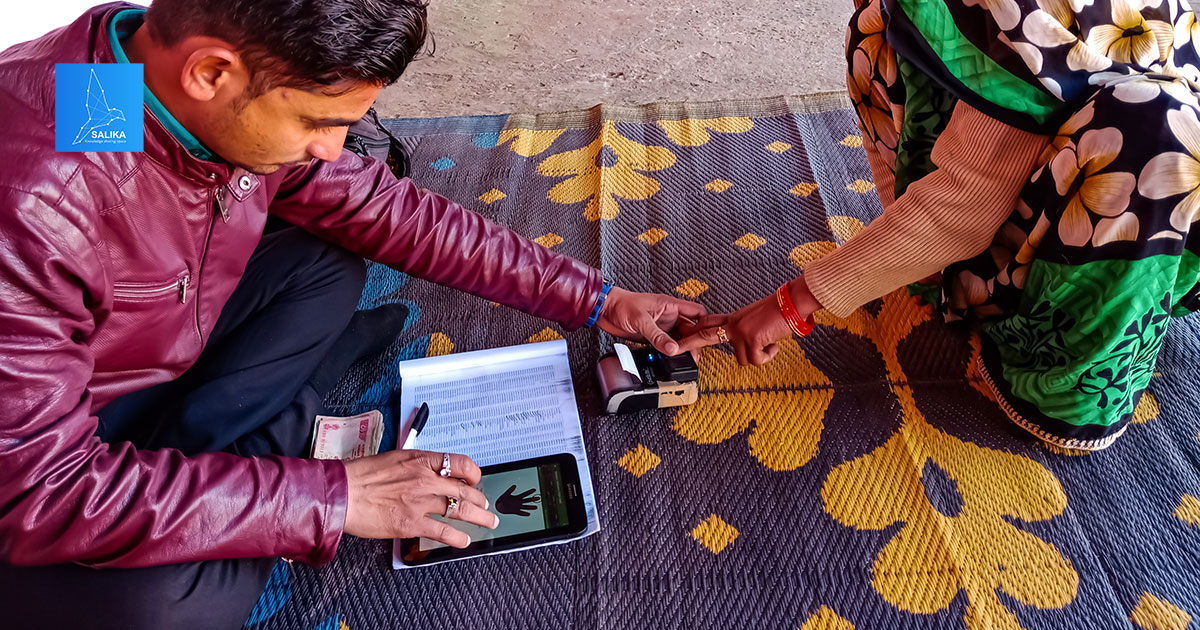
หนังสือชื่อ Confessions of a Microfinance Heretic: How Microlending Lost Its Way and Betrayed the Poor (คำสารภาพของไมโครไฟแนนซ์นอกรีต: Microlending หลงทางและทรยศคนจนได้อย่างไร) ของ Hugh Sinclair ได้หักล้างภาพลักษณ์ของการเงินรายย่อยในฐานะอุตสาหกรรมที่ทำดีและมีความมุ่งมั่นที่จะช่วยเหลือคนยากจนให้สามารถสร้างธุรกิจที่ยั่งยืนได้ แต่เขากลับพบว่ามันคือช่องทางของการทุจริต คอรัปชั่นที่ลุกลามอัตราดอกเบี้ยมหาโหด และการขาดความโปร่งใส ตลอดจนนำไปสู่หนี้สิน ความสิ้นหวัง และแม้กระทั่งการฆ่าตัวตาย ซึ่งเหล่านี้คือ “ด้านมืด” ที่พบเห็นในอุตสาหกรรมการเงินรายย่อยส่วนใหญ่ในปัจจุบัน
ไมโครไฟแนนซ์ หรือ การเงินรายย่อย (Microfinance) มุ่งเน้นไปที่การจัดหาสินเชื่อรายย่อยให้กับผู้มีรายได้น้อยและผู้ว่างงานซึ่งไม่สามารถเข้าถึงบริการทางการเงินแบบดั้งเดิมได้ ไมโครไฟแนนซ์ครอบคลุมบริการต่างๆ มากมาย เช่น สินเชื่อ เงินออม การชำระเงิน และการประกันภัย เพื่อช่วยให้ประชากรที่ไม่มีบัญชีธนาคารประสบความสำเร็จในการเติบโตทางธุรกิจและอาชีพการงาน ทำให้พึ่งพาตนเองได้อย่างยั่งยืน
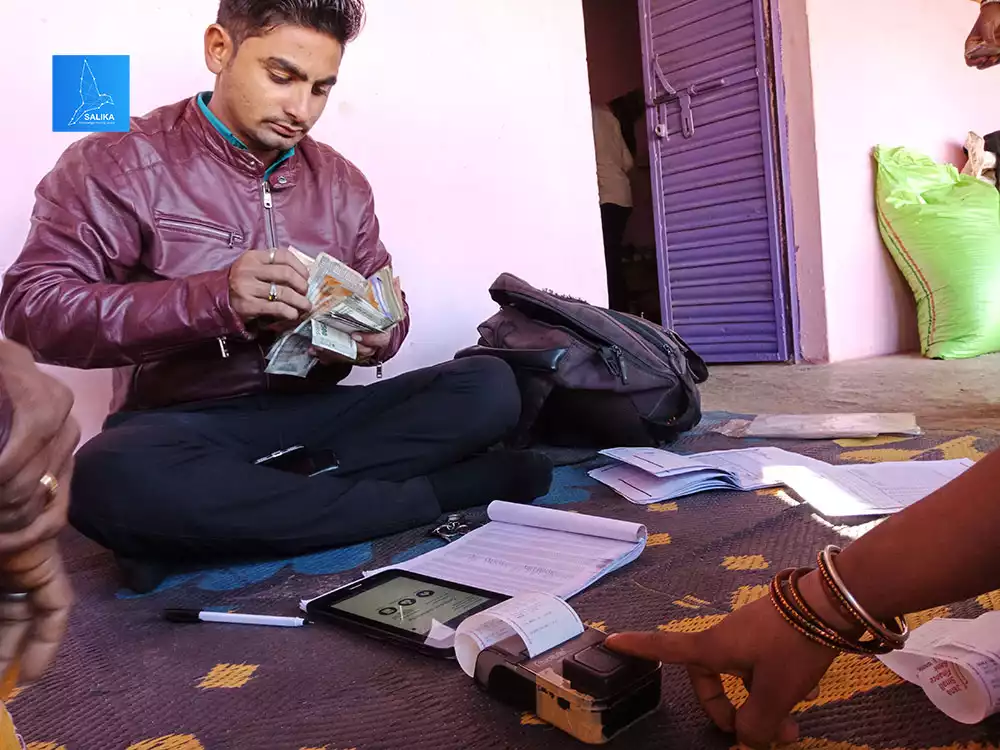
โดยธนาคารแห่งประเทศไทยให้นิยามของ “สินเชื่อไมโครไฟแนนซ์” ว่าหมายถึง การให้กู้ยืมเงินแก่บุคคลธรรมดาหรือนิติบุคคล ที่มีวัตถุประสงค์เพื่อนำไปใช้ในการประกอบอาชีพ โดยมีวงเงินการให้กู้ยืมแก่ผู้ใช้บริการแต่ละรายไม่เกิน 200,000 บาท
อย่างไรก็ตาม แม้แนวคิดของไมโครไฟแนนซ์จะดีงาม แต่ Hugh Sinclair บอกว่ามีข้อมูลที่ผิดและความเข้าใจผิดมากมายเกี่ยวกับสิ่งที่เกิดขึ้นจริงในระบบการเงินรายย่อย
“มีสถาบันการเงินดีๆ อยู่หลายแห่ง แม้ว่าจะเป็นชนกลุ่มน้อยในอุตสาหกรรมนี้ก็ตาม และแพลตฟอร์มการให้กู้ยืมแบบ Peer-to-Peer ที่ดี (ธุรกรรมการกู้ยืมเงินระหว่างบุคคลทั่วไปผ่านแพลตฟอร์มออนไลน์ โดยไม่จำเป็นต้องผ่านตัวกลางอย่างธนาคารหรือสถาบันการเงิน โดยบุคคลทั่วไปจะสามารถกู้ยืมเงินกันเองได้โดยตรง) และอาจมีกองทุนที่ลงทุนในไมโครไฟแนนซ์ดีๆ อยู่บ้าง แม้ว่าจะหายากก็ตาม”
“ส่วนตัวแล้วก็ไม่คิดว่าปัญหาจะแก้ไขไม่ได้ แต่เราต้องเริ่มต้นด้วยการยอมรับที่จะทำอะไรบางอย่างเกี่ยวกับความโปร่งใสในระดับต่ำที่น่าตกใจในภาคส่วนนี้ เราจำเป็นต้องควบคุมมันให้เข้มงวดมากขึ้น ทั้งในประเทศกำลังพัฒนาและในประเทศที่พัฒนาแล้วซึ่งมีแหล่งเงินจำนวนมาก และผมคิดว่าเราจำเป็นต้องมุ่งความสนใจไปที่คนยากจนอีกครั้ง มันเป็นเรื่องของคนจน ไม่ใช่กำไรของผู้ปล่อยกู้”
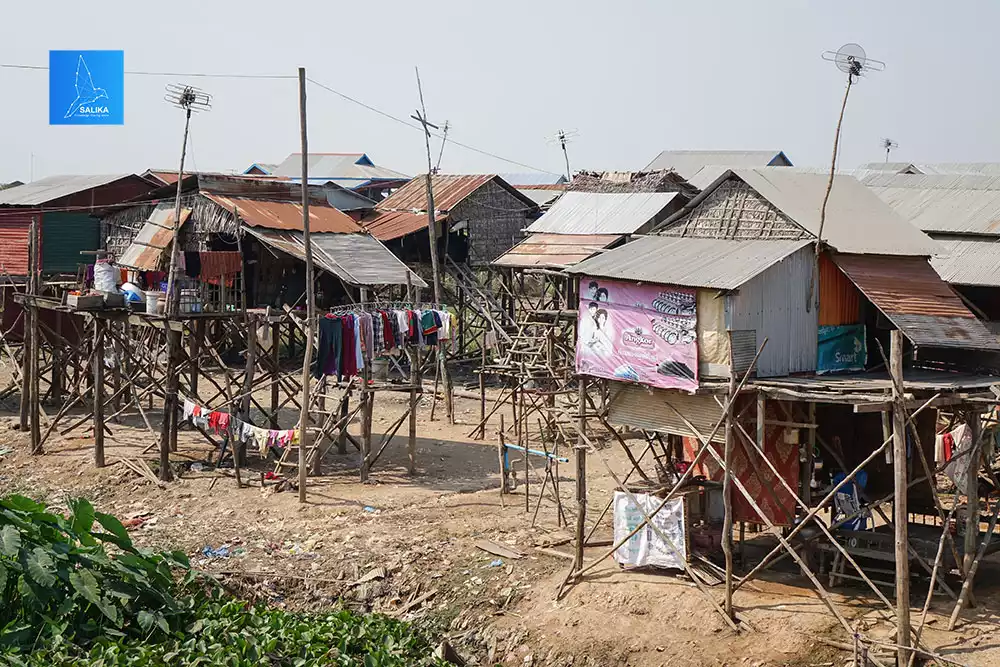
ด้าน Bloomberg รายงานความผิดพลาดของไมโครไฟแนนซ์ในกัมพูชาว่า เงินกู้เฉลี่ยของสถาบันการเงินที่ปล่อยกู้ไมโครไฟแนนซ์พุ่งสูงขึ้นถึง 7 เท่าในช่วงทศวรรษที่ผ่านมา มาอยู่ที่ประมาณ 4,200 ดอลลาร์สหรัฐฯ หรือเกือบ 3 เท่าของรายได้เฉลี่ยของครัวเรือนของประเทศ
ข้อมูลที่รวบรวมโดยสมาคมไมโครไฟแนนซ์กัมพูชา แสดงให้เห็นว่าผู้หญิงถูกกดดันให้ขายบ้านเพื่อชำระคืนเงินกู้ส ส่วนในจอร์แดน ซึ่งเป็นหนึ่งในไม่กี่ประเทศที่ยังคงคุมขังผู้คนเนื่องจากการไม่ชำระหนี้ ตำรวจต้องการตัวผู้หญิงมากกว่า 23,000 คนในปี 2019 เนื่องจากมีหนี้คนละไม่ถึง 1,400 ดอลลาร์สหรัฐฯ แต่ไม่สามารถชำระหนี้ได้ ขณะที่ในศรีลังกา ประมาณการว่าผู้หญิง 200 คนที่ เป็นหนี้บริษัทไมโครไฟแนนซ์ได้ฆ่าตัวตายในช่วง 3 ปีที่ผ่านมา
ทั้งนี้ กัมพูชายังเป็นประเทศเดียวที่กำหนดให้ผู้กู้สินเชื่อรายย่อยต้องวางหลักประกัน เช่น โฉนดที่ดิน โดยในการสำรวจผู้กู้ในปี 2020 พบว่า 45% ระบุว่าการยึดหลักประกันของทรัพย์สินเป็นวิธีที่พบได้บ่อยเป็นอันดับสองในการรวบรวมสินเชื่อที่ค้างชำระ หลังจากการเตือนด้วยวาจา
ด้านอินเดียมีเงินให้กู้ยืมทั้งหมดเพิ่มขึ้นถึง 160,000 ล้านดอลลาร์สหรัฐฯ ในปี 2020 หรือประมาณสองเท่าของเงินกู้ไมโครไฟแนนซ์เมื่อ 11 ปีก่อนหน้านี้ ส่งผลให้มีผู้กู้รายใหม่หลายล้านรายซึ่งมีความฝันว่าจะพลิกชีวิตจากเงินกู้นี้ แต่สุดท้ายกลับจบลงที่ฝันร้ายของการเป็นหนี้
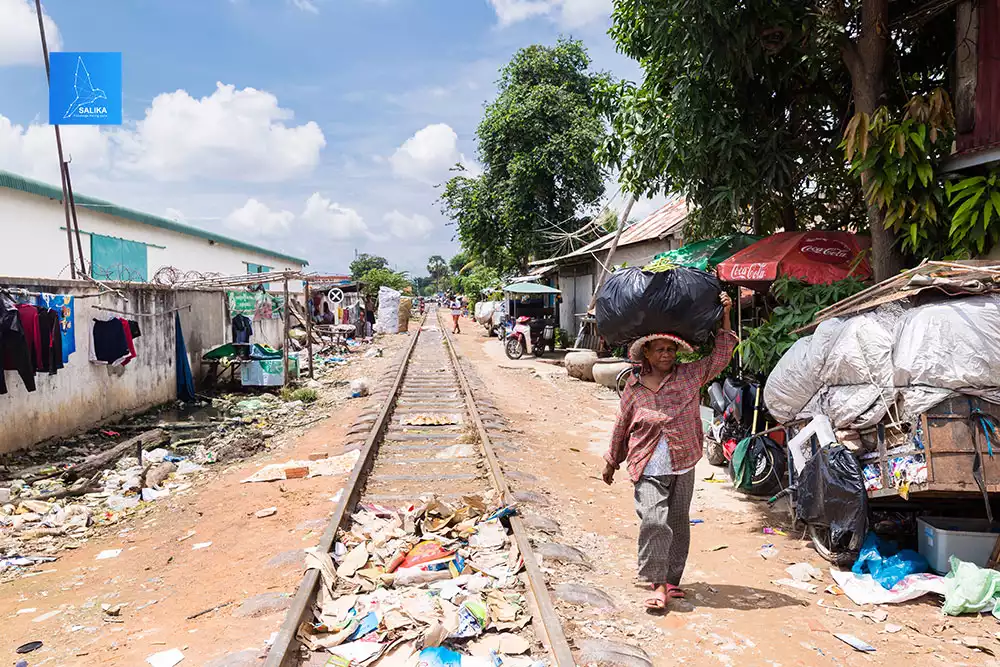
โลกยังคงโหดร้ายกับคนจน แต่อุตสาหกรรมไมโครไฟแนนซ์กลับโตวันโตวันคืน
ทั้งนี้ ข้อมูลจาก Research and Markets ระบุว่าตลาดการเงินรายย่อยทั่วโลกอยู่ที่ประมาณ 156.7 พันล้านดอลลาร์สหรัฐฯ ในปี 2020 คาดว่าจะมีมูลค่าเพิ่มขึ้นเป็น 304.3 พันล้านดอลลาร์สหรัฐฯ ภายในปี 2026 โดยมีอัตราการเติบโตรวมต่อปี (CAGR) 11.9%
หลังจากการดำเนินการตามเป้าหมายการพัฒนาที่ยั่งยืน (SDGs) ในปี 2016 อุตสาหกรรมการเงินรายย่อยได้มุ่งเน้นความพยายามในการส่งเสริมการเข้าถึง ไม่เพียงแต่สินเชื่อ แต่ยังรวมถึงการเกษตร สุขภาพ ที่อยู่อาศัย การศึกษา พลังงาน และการศึกษาด้วย
โดยเอเชียแปซิฟิกเป็นตลาดระดับภูมิภาคที่ใหญ่ที่สุดสำหรับไมโครไฟแนนซ์ โดยคิดเป็นสัดส่วนประมาณ 42.5% ของตลาดไมโครไฟแนนซ์ทั้งหมดทั่วโลก และประเทศจีนคาดว่าจะเป็นผู้นำในการเติบโตและกลายเป็นตลาดระดับภูมิภาคที่เติบโตเร็วที่สุดด้วย CAGR 13.6%
นอกจากนี้ ตลาดการเงินรายย่อยทั่วโลกคาดการณ์ว่าจะมีอัตราการเติบโตที่แข็งแกร่งในปีต่อๆ ไป อันเนื่องมาจากจำนวนวิสาหกิจรายย่อยที่เพิ่มขึ้น ความพยายามของรัฐบาลประเทศต่างๆ ทั่วโลก ที่มุ่งส่งเสริมการเงินรายย่อย และอัตราดอกเบี้ยที่ลดลง
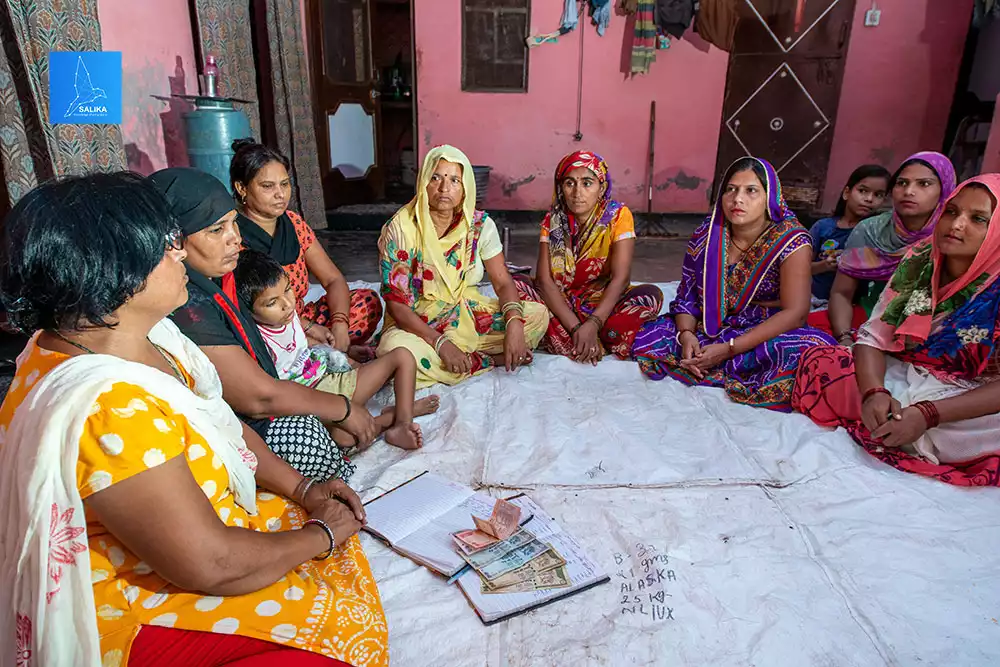
นั่นหมายความว่า ปัจจัยสำคัญบางประการที่สนับสนุนการขยายตลาด ได้แก่ การเติบโตของเอสเอ็มอี และกลุ่มที่มีรายได้น้อย ซึ่งรวมถึงผู้หญิงในชนบทที่มีศักยภาพในการดำรงชีวิตในครัวเรือนและสังคมโดยไม่แร้นแค้น ควบคู่ไปกับความคิดริเริ่มของรัฐบาลในการส่งเสริมการแข่งขันที่เป็นธรรม และปรับปรุงระบบการชำระเงินของประเทศ
ในขณะที่ความพยายามที่จะให้บริการบุคคลที่ถูกกีดกันทางสังคมด้วยบริการทางการเงินที่มีคุณภาพกำลังขับเคลื่อนการเติบโตของอุตสาหกรรมนี้ การจัดการความเสี่ยงที่เพิ่มขึ้น การมุ่งเน้นที่การประกันภัยขนาดเล็ก และการริเริ่มเพื่อสร้างความตระหนักรู้ของผู้บริโภค ก็เป็นอีกปัจจัยสำคัญที่จะทำให้ไมโครไฟแนนซ์เติบโตต่อไปอย่างมีธรรมาภิบาลมากกว่าที่เป็นมา และเป็นไปตามเจตนารมณ์ของ Muhammad Yunus ผู้ที่ได้รับการขนานนามว่าเป็นบิดาแห่งการเงินรายย่อย ซึ่งเขาได้รับรางวัลโนเบล สาขาสันติภาพ เมื่อปี 2006 หลังจากหลอมรวมทุนนิยมเข้ากับความรับผิดชอบต่อสังคมผ่านธนาคารกรามีน ธนาคารที่ก่อตั้งโดย Yunus ในปี 1983 เพื่อเป็นสถาบันสินเชื่อรายย่อยที่ให้เงินกู้จำนวนเล็กน้อยแก่คนยากจนทั่วโลก ซึ่งช่วยให้พวกเขาสามารถประกอบอาชีพอิสระผ่านธุรกิจการเงินรายย่อยของตนเองได้
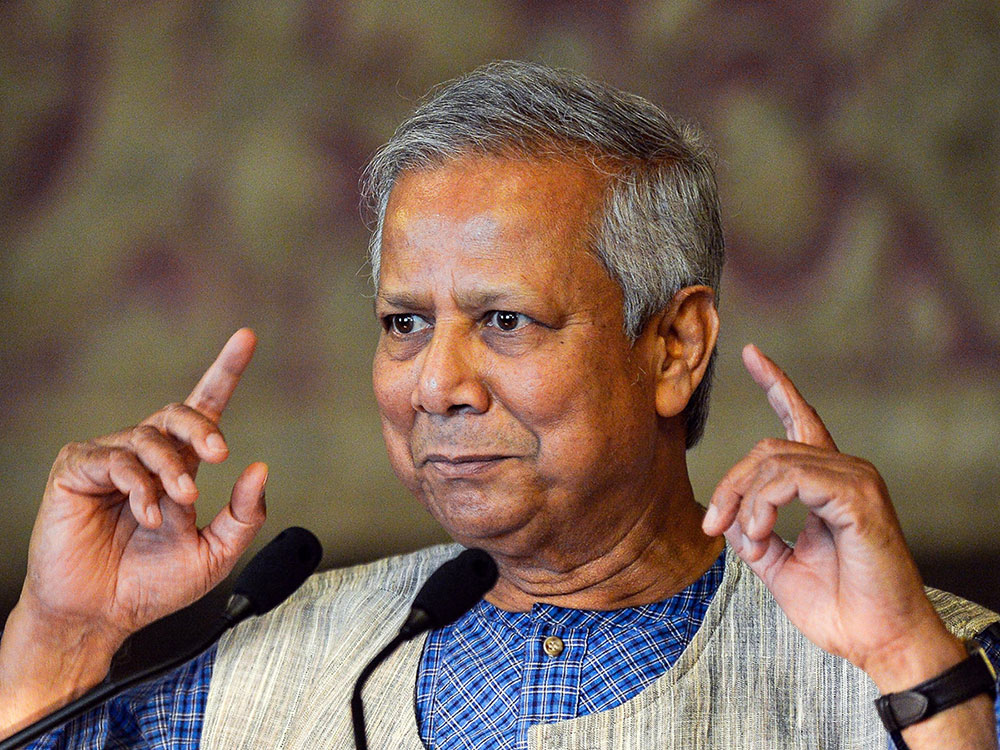
“เพียงคนเดียวก็ดีพอที่จะเปลี่ยนโลก มนุษย์แต่ละคนดีพอที่จะเปลี่ยนแปลงโลกทั้งใบได้ จงตระหนักเช่นและทำให้มันเกิดขึ้นให้ได้” Muhammad Yunus กล่าวในการบรรยายในชั้นเรียนของนักศึกษาเอ็มบีเอ มหาวิทยาลัยแคลิฟอร์เนีย เบิร์กลีย์ สหรัฐอเมริกา เมื่อเดือนพฤศจิกายน 2020
ที่มา :
- The Dark Side of Microfinance: An Industry Where the Poor Play ‘Cameo Roles’
- Big Money Backs Tiny Loans That Lead to Debt, Despair and Even Suicide
- Global Microfinance Market Report 2022: Market to Surpass $300 Billion by 2026 – Focus on Providing Access to the Unbanked and Alleviate Property Propels Growth









 ของ Hugh Sinclair ได้หักล้างภาพลักษณ์ของการเงินรายย่อยในฐานะอุตสาหกรรมที่ทำดีและมีความมุ่งมั่นที่จะช่วยเหลือคนยากจนให้สามารถสร้างธุรกิจที่ยั่งยืนได้ แต่เขากลับพบว่ามันคือช่องทางของการทุจริต คอรัปชั่นที่ลุกลามอัตราดอกเบี้ยมหาโหด และการขาดความโปร่งใส ตลอดจนนำไปสู่หนี้สิน ความสิ้นหวัง และแม้กระทั่งการฆ่าตัวตาย ซึ่งเหล่านี้คือ "ด้านมืด" ที่พบเห็นในอุตสาหกรรมการเงินรายย่อยส่วนใหญ่ในปัจจุบัน)